Sau khoảng hai năm tăng trưởng, thị trường bất động sản đang bước vào giai đoạn nguồn cung tăng nhanh hơn sức mua ở một số phân khúc.
Hàng hóa nhiều hơn nhưng giao dịch chậm lại, người mua có thêm lựa chọn, chủ đầu tư phải tính lại tiến độ mở bán, giá và cơ cấu sản phẩm. Năm 2027 có thể đánh dấu bước chuyển từ cuộc đua tìm nguồn hàng sang cạnh tranh tiêu thụ.
Cung tăng, cầu chọn lọc hơn
Theo Hội Môi giới bất động sản Việt Nam, nguồn cung nhà ở mở bán mới quý III/2026 đạt 31.844 sản phẩm, đưa tổng lượng hàng 9 tháng lên hơn 100.000 sản phẩm. Đà tăng ghi nhận tại nhiều địa phương, từ Hà Nội, TP.HCM đến Hải Phòng, Đà Nẵng, Cần Thơ.
Trái lại, thanh khoản hạ nhiệt. Tại Hà Nội, CBRE ghi nhận hơn 3.900 căn hộ bán được trong quý III, giảm 33% theo quý và 66% theo năm, thấp nhất kể từ quý I/2024.
Sức mua yếu làm tăng nguy cơ hàng hóa vượt khả năng hấp thụ ở một số phân khúc. Tại Hà Nội và TP.HCM, căn hộ sơ cấp phải cạnh tranh với hàng tồn từ các đợt mở bán trước và nguồn thứ cấp. Điều này chưa đồng nghĩa toàn thị trường dư cung, nhưng lợi thế khan hiếm của chủ đầu tư đang giảm.
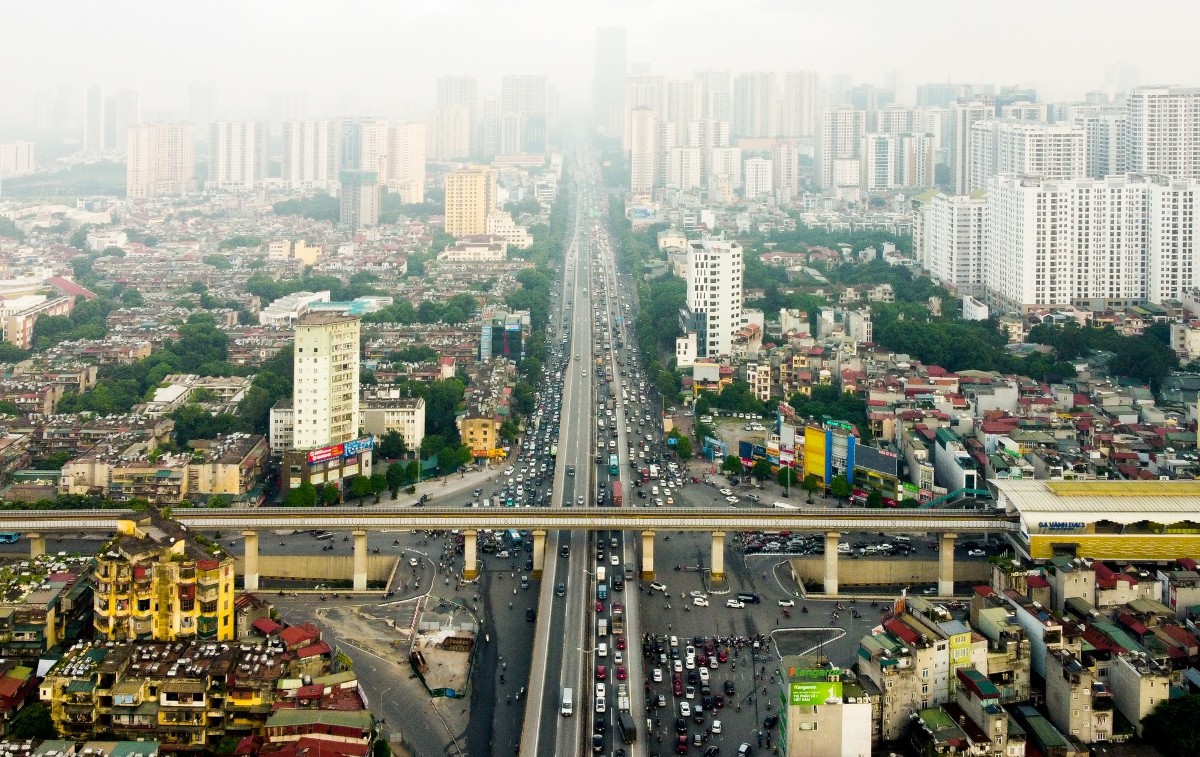
Tâm lý phòng thủ của người mua nhà có thể khiến cạnh tranh bán hàng trên thị trường bất động sản khốc liệt hơn.
Ông Nguyễn Vũ Cao, Chủ tịch Khang Land Holdings, cho rằng năm 2027 sẽ chuyển từ cạnh tranh sở hữu sản phẩm sang cạnh tranh tiêu thụ, hay từ “tranh mua” sang “tranh bán”.
Ông Cao lưu ý cần phân biệt dư cung nói chung với dư cung sản phẩm phù hợp nhu cầu thực. Đô thị hóa và số hộ gia đình gia tăng duy trì nhu cầu nhà ở, nhưng thị trường có thể thừa hàng cao cấp, thiếu nhà vừa túi tiền.
Chủ đầu tư phải cạnh tranh bằng giá, chất lượng, pháp lý, tiến độ và chính sách thanh toán. Theo ông Cao, nếu trước đây khách hàng lo bỏ lỡ cơ hội mua nhà, trong chu kỳ mới người bán có thể phải lo mất khách. Dự án chỉ dựa vào kỳ vọng tăng giá khó duy trì sức hút nếu không chứng minh được giá trị sử dụng, khả năng khai thác.
Đồng quan điểm, ông Lê Văn Thăng, Phó tổng giám đốc Kinh doanh và Marketing Eurowindow Holdings, cho biết hành vi khách hàng đã thay đổi.
Năm 2025, một bộ phận nhà đầu tư tìm đất hoặc dự án ở vị trí kỳ vọng tăng giá nhanh, với thời gian nắm giữ khoảng ba đến sáu tháng. Hiện nay, chiến lược ngắn hạn này tiềm ẩn nhiều rủi ro. Doanh nghiệp vì thế hướng tới khách hàng có nhu cầu thực, tính công năng ngay từ khâu thiết kế.
Chi phí đầu vào, xây dựng tăng trong khi người mua thận trọng về khả năng chi trả. Doanh nghiệp phải kiểm soát vốn, bảo đảm dòng tiền và chọn sản phẩm phù hợp sức mua từng địa bàn. Giãn mở bán, điều chỉnh cơ cấu sản phẩm và phương thức thanh toán có thể trở thành công cụ cạnh tranh.
Luật chơi và dòng vốn thay đổi
GS.TS Nguyễn Đức Thuận, Chủ tịch Hội các Nhà quản trị doanh nghiệp Việt Nam (VACD), nhận định chu kỳ mới được định hình bởi 5 chuyển động lớn. Trước hết là cải cách thể chế.
Thay đổi pháp luật về đất đai, nhà ở và kinh doanh bất động sản mở cơ hội tháo gỡ vướng mắc, khơi thông nguồn lực. Doanh nghiệp đồng thời phải nâng yêu cầu tuân thủ và năng lực thực thi. Lợi thế quỹ đất hay kinh nghiệm cũ không đủ nếu năng lực quản trị, pháp lý yếu.
Thứ hai, hạ tầng và quy hoạch mở rộng không gian phát triển. Sân bay, đường sắt đô thị, cao tốc, vành đai, cảng biển có thể hình thành cực tăng trưởng mới. Hạ tầng không tự động tạo giá trị; khả năng kết nối, tiến độ và nhu cầu thực mới quyết định sức sống dự án.
Thứ ba là cấu trúc dòng vốn. Tín dụng ngân hàng vẫn thiết yếu nhưng được kiểm soát chặt hơn. Với dự án lớn, phụ thuộc quá mức vào vốn vay hoặc tiền ứng trước của khách hàng có thể tăng rủi ro khi thanh khoản chậm.
Theo ông Thuận, doanh nghiệp cần củng cố vốn chủ sở hữu, mở rộng hợp tác, liên doanh và tiếp cận các quỹ phù hợp. Hiệu quả sử dụng vốn, khả năng trả nợ và dòng tiền ổn định quan trọng không kém khả năng huy động.
Hai chuyển động còn lại nằm ở phía cầu và khả năng thích ứng. Người mua chú trọng pháp lý, khả năng chi trả, chất lượng sống và hiệu quả khai thác. Dự án dài hạn phải thu hút cư dân, tạo dòng tiền; doanh nghiệp cần phát triển sản phẩm dựa trên nhu cầu thực.
Trong khi đó, bà Nguyễn Hoài An, Giám đốc cấp cao CBRE chi nhánh Hà Nội, dự báo năm 2027 tiếp tục là giai đoạn tái cân bằng sau khoảng hai năm tăng trưởng. Nguồn cung vẫn đáng kể, nhưng thanh khoản phân hóa. Sản phẩm đáp ứng nhu cầu ở thực, có lợi thế vị trí hoặc chính sách bán hàng cạnh tranh mới duy trì sức tiêu thụ.
Theo bà An, lãi suất và quyết định ra hàng của các chủ đầu tư lớn là hai biến số ảnh hưởng đến mức độ thận trọng và khả năng phục hồi.
Tại Hà Nội, CBRE dự báo nguồn cung căn hộ mới năm 2027 có thể tương đương hoặc tăng nhẹ so với năm 2026, đạt khoảng 35.000 căn, nhưng chưa vượt mức năm 2025.
Nhà ở gắn liền với đất có thể đạt khoảng 7.000 căn, cao hơn lượng hàng năm 2025 và 2026, với kỳ vọng các đại đô thị vùng ven ra mắt sản phẩm. Cạnh tranh vì thế có thể lan từ căn hộ sang phân khúc thấp tầng.
Giới phân tích nhận định, trong kịch bản cơ sở, nguồn cung tăng nhanh hơn sức mua tại một số khu vực sẽ buộc chủ đầu tư giãn tiến độ thanh toán, điều chỉnh cơ cấu sản phẩm và chính sách bán hàng.
Ở kịch bản bất lợi, hàng ra dồn dập khi thanh khoản suy yếu có thể khiến bất động sản đầu cơ gặp khó, nhà đầu tư dùng đòn bẩy chịu áp lực bán và một số phân khúc phải điều chỉnh giá. Sản phẩm phù hợp nhu cầu thực, pháp lý tốt có cơ hội trụ vững hơn tài sản mua chủ yếu để chờ tăng giá.
Vì vậy, “chuyển trạng thái” năm 2027 không đơn thuần là tăng trưởng hay suy giảm, mà là thay đổi cách xác lập lợi thế. Nguồn cung dồi dào buộc doanh nghiệp chứng minh năng lực triển khai, quản trị vốn và thấu hiểu khách hàng.
Người mua có thêm lựa chọn, giá bán phải gắn với khả năng chi trả và giá trị khai thác. Sở hữu nhiều đất chưa chắc chiến thắng, lợi thế thuộc về chủ đầu tư tạo được sản phẩm đúng nhu cầu, với mức giá thị trường chấp nhận.
Hưng Nguyên
Link gốc