Cuộc cạnh tranh huy động vốn đang khiến chi phí đầu vào của ngành ngân hàng tăng nhanh. Không chỉ những ngân hàng có quy mô huy động lớn phải chi hàng chục nghìn tỷ đồng trả lãi, nhiều nhà băng tư nhân cũng ghi nhận tốc độ tăng chi phí ở mức rất cao.
Theo báo cáo tài chính riêng lẻ quý III/2026 của 29 ngân hàng niêm yết, tổng chi phí trả lãi tiền gửi khách hàng trong 9 tháng đầu năm lên khoảng 560.000 tỷ đồng, tăng 52,7% so với cùng kỳ năm trước. Đáng chú ý, cả 29 ngân hàng đều ghi nhận khoản chi này tăng.
Chi phí trả lãi ngày càng lớn
MB là ngân hàng có tốc độ tăng cao nhất, với chi phí trả lãi tiền gửi đạt 34.886 tỷ đồng, tăng 99,42%. Đến ngày 30/9/2026, tiền gửi khách hàng tại ngân hàng này đạt 990.481 tỷ đồng, tăng 26% so với mức 782.699 tỷ đồng cùng kỳ năm trước.
Như vậy, tốc độ tăng chi phí trả lãi của MB cao hơn đáng kể so với tốc độ tăng tiền gửi. Điều này cho thấy áp lực không chỉ đến từ nhu cầu mở rộng quy mô huy động mà còn từ mặt bằng lãi suất đầu vào.
Xếp sau MB là HDBank với mức tăng chi phí trả lãi 79,33%, NCB tăng 77,45%, ABBank tăng 73%, TPBank tăng 72%, Techcombank tăng 71% và Nam A Bank tăng 70,44%. VPBank và MSB cũng ghi nhận mức tăng lần lượt 68,51% và 66%.
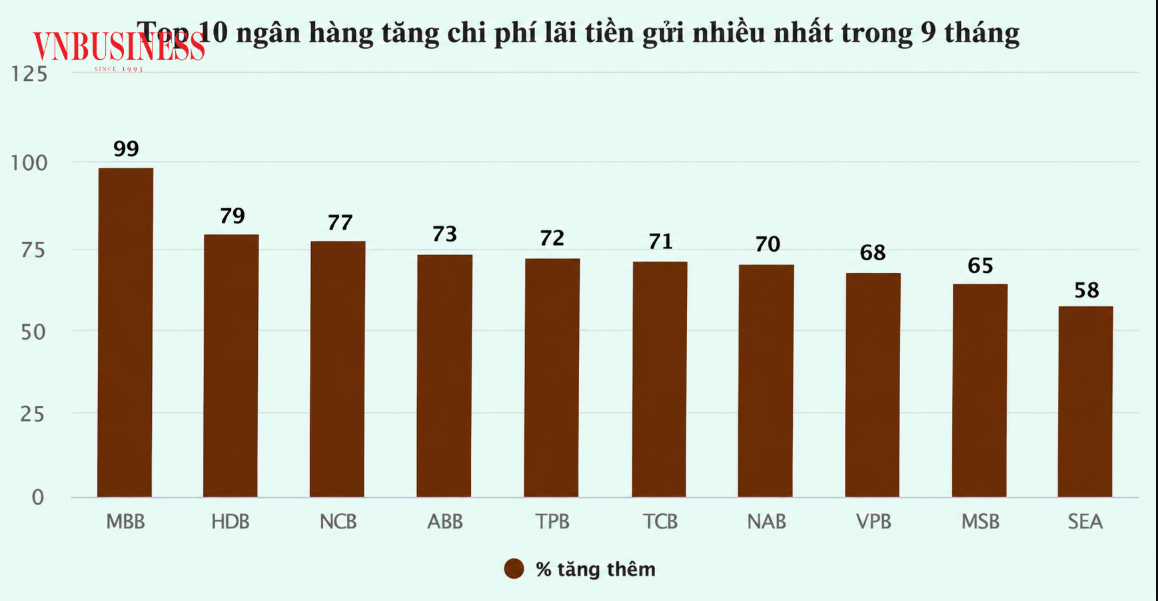
Tại nhiều nhà băng, chi phí huy động tăng nhanh hơn quy mô tiền gửi
Ngay cả Bac A Bank và Eximbank, hai ngân hàng có tốc độ tăng thấp nhất trong nhóm khảo sát, cũng ghi nhận chi phí trả lãi tiền gửi tăng khoảng 20%.
Nếu xét về giá trị tuyệt đối, nhóm ngân hàng quốc doanh vẫn dẫn đầu. BIDV đã chi 76.560 tỷ đồng trả lãi tiền gửi trong 9 tháng, VietinBank chi 68.670 tỷ đồng và Vietcombank chi 48.440 tỷ đồng. Đây là điều dễ hiểu khi nhóm ngân hàng quốc doanh cùng Agribank đang nắm giữ khoảng 50% thị phần huy động tiền gửi toàn ngành.
Ở khối ngân hàng tư nhân, VPBank chi 35.000 tỷ đồng, MB chi 34.886 tỷ đồng, SHB chi 34.250 tỷ đồng và HDBank chi 34.000 tỷ đồng.
Quy mô chi trả lãi tăng mạnh cho thấy huy động vốn đang trở thành bài toán tốn kém hơn đối với các ngân hàng. Khi lãi suất đầu vào tăng, nhà băng phải cân đối giữa việc duy trì sức cạnh tranh để giữ tiền gửi và khả năng bảo vệ biên lợi nhuận.
Đáng chú ý, áp lực này chưa thể biến mất ngay cả khi lãi suất huy động bắt đầu hạ nhiệt. Đầu tháng 10, các ngân hàng đã giảm ít nhất 0,5 điểm phần trăm lãi suất niêm yết đối với tiền gửi kỳ hạn từ 6 tháng trở lên theo yêu cầu của Chính phủ và Ngân hàng Nhà nước. Tuy nhiên, mức lãi suất thực tế giữa các nhà băng vẫn có sự phân hóa do một số ngân hàng tiếp tục áp dụng chính sách cộng thêm lãi suất để thu hút tiền gửi.
Quan trọng hơn, lãi suất niêm yết giảm không đồng nghĩa chi phí huy động bình quân giảm ngay trong kỳ. Những khoản tiền gửi được huy động ở mặt bằng lãi suất cao từ các tháng trước vẫn tiếp tục phát sinh chi phí cho đến khi đáo hạn. Các khoản vốn huy động qua phát hành giấy tờ có giá cũng có thể kéo dài nghĩa vụ trả lãi qua nhiều quý.
Chi phí huy động gia tăng trong bối cảnh tín dụng tiếp tục mở rộng nhanh hơn nguồn vốn. Theo Cục Thống kê, đến ngày 28/9, tín dụng toàn nền kinh tế tăng 10,89% so với cuối năm 2025, trong khi huy động vốn của các tổ chức tín dụng tăng 9,78%, tạo khoảng cách 1,11 điểm phần trăm.
Hiện nay, nguồn vốn huy động theo sát hơn nhu cầu cho vay giúp áp lực thanh khoản phần nào dịu bớt. Tuy nhiên, lượng vốn được huy động trước đó vẫn tiếp tục tạo áp lực lên chi phí đầu vào. Quy mô tiền gửi mở rộng càng khiến tổng số tiền lãi phải trả lớn hơn. Chưa kể, các ngân hàng vẫn phải duy trì nguồn tiền đủ lớn để đáp ứng tăng trưởng tín dụng trong thời gian tới, đồng thời bảo đảm các tỷ lệ an toàn về thanh khoản và kỳ hạn.
Diễn biến trên thị trường liên ngân hàng cũng cho thấy thanh khoản ngắn hạn chưa hoàn toàn ổn định. Lãi suất qua đêm từng giảm xuống 0,87%/năm ngày 25/9, nhưng tăng lên 5,79%/năm ngày 30/10 và 6%/năm ngày 2/11. Đến ngày 17/11, mức lãi suất này giảm còn 4,99%/năm.
NIM năm 2027 tiếp tục phân hóa
Áp lực chi phí vốn tăng cao trực tiếp làm giảm hoặc thu hẹp hệ số NIM (biên lãi ròng) của ngân hàng. Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, NIM của hệ thống ngân hàng đang suy giảm. Từ khoảng 3% cuối năm ngoái, chỉ số này giảm còn 2,8% trong quý I năm nay và hiện ở khoảng 2,5%.
Ông Lực cho rằng muốn giảm lãi suất bền vững cần phối hợp nhiều giải pháp, thay vì chỉ dựa vào các biện pháp hành chính. Trong đó có thể cân nhắc sử dụng công cụ hoán đổi ngoại tệ, mua ngoại tệ từ các ngân hàng thương mại để hỗ trợ thanh khoản, đồng thời đẩy nhanh giải ngân đầu tư công, tháo gỡ dự án tồn đọng và hoàn thuế để khơi thông dòng tiền.
Áp lực chi phí vốn cũng được phản ánh trong dự báo triển vọng ngành ngân hàng của SSI Research. Theo đơn vị này, NIM toàn ngành năm 2027 có thể giảm 2 điểm cơ bản, xuống 3,11%. Tuy nhiên, mức bình quân này che khuất sự khác biệt đáng kể giữa các nhóm ngân hàng.
Cụ thể, NIM của nhóm ngân hàng thương mại nhà nước được dự báo tăng 2 điểm cơ bản, trong khi nhóm ngân hàng thương mại cổ phần có thể giảm 8 điểm cơ bản.
Lợi thế của nhóm ngân hàng quốc doanh đến từ nguồn tiền gửi không kỳ hạn (CASA) có chi phí thấp và tương đối ổn định từ các doanh nghiệp lớn, khối FDI. Ngược lại, một số ngân hàng tư nhân có hạn mức tín dụng lớn như MBB, VPBank và HDBank phải duy trì lãi suất huy động cao để đáp ứng nhu cầu tăng trưởng tín dụng. Các ngân hàng quy mô nhỏ hơn cũng chịu sức ép trả lãi cao nhằm giữ chân khách hàng.
Một yếu tố khác có thể tác động đến NIM là sự thay đổi trong cơ cấu tín dụng. SSI Research lưu ý, khi dòng vốn cho vay dịch chuyển nhiều hơn sang các dự án hạ tầng, ngân hàng phải tài trợ những khoản vay có kỳ hạn dài, biên lợi nhuận thấp, trong khi nguồn vốn huy động chủ yếu vẫn có kỳ hạn ngắn và chi phí cao.
Đây không đơn thuần là áp lực nhất thời từ biến động lãi suất mà còn là thách thức mang tính cơ cấu. Với các ngân hàng tư nhân, việc tìm kiếm những khoản vay có lợi suất cao để duy trì NIM cũng đặt ra bài toán cân bằng với chất lượng tài sản.
Huyền Anh
Link gốc