Từ khoản đầu tư 1 tỷ đồng có thể trở thành 400 tỷ đồng tại Thế Giới Di Động được ông Nguyễn Đức Tài đề cập, nhìn lại những cổ phiếu hàng đầu trên thị trường chứng khoán năm 2007 cho thấy một câu chuyện rộng hơn về sự lớn mạnh của các doanh nghiệp niêm yết sau gần hai thập kỷ.
Mới đây, ông Nguyễn Đức Tài, Chủ tịch HĐQT Công ty Cổ phần Đầu tư Thế Giới Di Động (MWG ), đã đưa ra một phép tính về giá trị đầu tư dài hạn. Theo ông, năm 2007, Thế Giới Di Động được định giá khoảng 10 triệu USD, trong khi giá trị doanh nghiệp hiện đạt khoảng 4 tỷ USD. 1 tỷ đồng đầu tư vào doanh nghiệp ở thời điểm đó, nếu giữ nguyên tỷ lệ sở hữu và chỉ xét thay đổi định giá, có thể tương đương 400 tỷ đồng hiện nay.
Đây là một phép so sánh dựa trên giá trị doanh nghiệp, không phải lợi nhuận thực tế từ giao dịch cổ phiếu trên sàn. Năm 2007, MWG chưa niêm yết, trong khi thị trường chứng khoán Việt Nam đã chứng kiến sự xuất hiện của nhiều doanh nghiệp lớn như Vinamilk (VNM), FPT, Cơ điện lạnh (REE) và Hòa Phát (HPG).
Nếu một nhà đầu tư có 1 tỷ đồng vào cuối năm 2007 và lựa chọn những cổ phiếu này, tài sản của họ sẽ thay đổi như thế nào sau gần 20 năm? Câu trả lời không đơn giản là lấy giá cổ phiếu hiện tại chia cho giá mua ban đầu, bởi phần lớn doanh nghiệp đã thực hiện nhiều đợt chia cổ phiếu, phát hành thêm, trả cổ tức và tăng vốn trong suốt thời gian đó.
Đặc biệt, năm 2007 cũng là thời điểm thị trường chứng khoán Việt Nam trải qua một trong những cơn sốt lớn nhất lịch sử. Ngày 12/3, VN-Index lập đỉnh 1.170,67 điểm, trước khi giảm về 927,02 điểm vào phiên giao dịch cuối cùng của năm. Nhiều bluechip có thị giá lên tới hàng trăm nghìn đồng, phản ánh kỳ vọng lớn của nhà đầu tư đối với triển vọng tăng trưởng của các doanh nghiệp niêm yết.
(Ảnh minh họa)
Từ 1 tỷ đồng đến những khoản đầu tư nhiều tỷ đồng
Hòa Phát là trường hợp nổi bật. Cổ phiếu HPG chính thức giao dịch trên HOSE từ ngày 15/11/2007, với giá tham chiếu phiên đầu tiên là 110.000 đồng. Đến cuối năm, thị giá giảm về 95.000 đồng/cổ phiếu.
Nếu sử dụng 1 tỷ đồng mua HPG tại mức giá cuối năm 2007, nhà đầu tư có thể sở hữu khoảng 10.500 cổ phiếu ban đầu. Gần hai thập kỷ sau, số lượng cổ phiếu này đã thay đổi đáng kể nhờ các đợt trả cổ tức bằng cổ phiếu và chia thưởng.
Chỉ tính lượng cổ phiếu được phân phối không phải nộp thêm tiền, không thực hiện các quyền mua phát hành thêm có thu phí và không bán ra trong suốt thời gian nắm giữ, giá trị cổ phiếu theo mô hình đạt khoảng 10,2 tỷ đồng tại phiên giao dịch ngày 6/11/2026, khi HPG đóng cửa ở mức 21.200 đồng/cổ phiếu.
Một chi tiết đáng quan tâm là số lượng cổ phiếu lưu hành của Hòa Phát cũng tăng mạnh trong giai đoạn này. Khi lên sàn năm 2007, doanh nghiệp đăng ký niêm yết 132 triệu cổ phiếu. Đến tháng 11/2026, số lượng cổ phiếu lưu hành đã lên khoảng 8,44 tỷ đơn vị, tương đương gần 64 lần quy mô ban đầu.
Sự gia tăng này không chỉ đến từ việc chia cổ tức, cổ phiếu thưởng mà còn bao gồm các đợt phát hành huy động vốn. Chẳng hạn, năm 2017, Hòa Phát chào bán cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 5:1 với giá 20.000 đồng/cổ phiếu, phục vụ nhu cầu vốn, trong đó có dự án Khu liên hợp gang thép Hòa Phát Dung Quất.
Vì đây là đợt phát hành có thu tiền, số cổ phiếu mua thêm không được đưa vào phép tính tài sản của người nắm giữ 1 tỷ đồng ban đầu. Dù vậy, sự kiện này cho thấy một khía cạnh quan trọng của thị trường chứng khoán: doanh nghiệp có thể sử dụng thị trường vốn để huy động nguồn lực cho các dự án đầu tư, thay vì chỉ dựa vào lợi nhuận giữ lại hoặc vốn vay.
Ở Vinamilk, nếu dùng 1 tỷ đồng mua cổ phiếu VNM cuối năm 2007 tại mức 166.000 đồng/cổ phiếu, nhà đầu tư có khoảng 6.000 cổ phiếu ban đầu. Qua nhiều đợt chia thưởng, lượng cổ phiếu được nhận thêm tăng đáng kể. Theo cùng phương pháp mô phỏng chỉ nhận cổ phiếu không phải nộp thêm vốn, giá trị số cổ phiếu nắm giữ đến ngày 6/11/2026 đạt khoảng 3,9 tỷ đồng.
Với FPT, khoản đầu tư tương tự có giá trị cổ phiếu khoảng 3,6 tỷ đồng, trong khi REE đạt khoảng 2,4 tỷ đồng. Các kết quả này chưa bao gồm cổ tức tiền mặt, tiền có thể thu được từ chuyển nhượng quyền mua và những khoản thu nhập khác trong thời gian nắm giữ.
Ở đây, không thể xem cổ tức bằng cổ phiếu là khoản lợi nhuận tự động phát sinh. Khi doanh nghiệp chia thưởng, giá tham chiếu thường được điều chỉnh tương ứng. Giá trị tài sản cuối cùng vẫn phụ thuộc vào thị giá, kết quả kinh doanh và mức định giá mà thị trường dành cho doanh nghiệp.
Các khoản đầu tư trên cũng cho thấy một thực tế rằng sự gia tăng tài sản của nhà đầu tư dài hạn gắn liền với quá trình phát triển của doanh nghiệp. Hòa Phát mở rộng năng lực sản xuất thép, FPT phát triển các hoạt động công nghệ và dịch vụ, Vinamilk mở rộng thị trường sản phẩm tiêu dùng, còn REE phát triển danh mục hoạt động trong lĩnh vực cơ điện, năng lượng và hạ tầng.
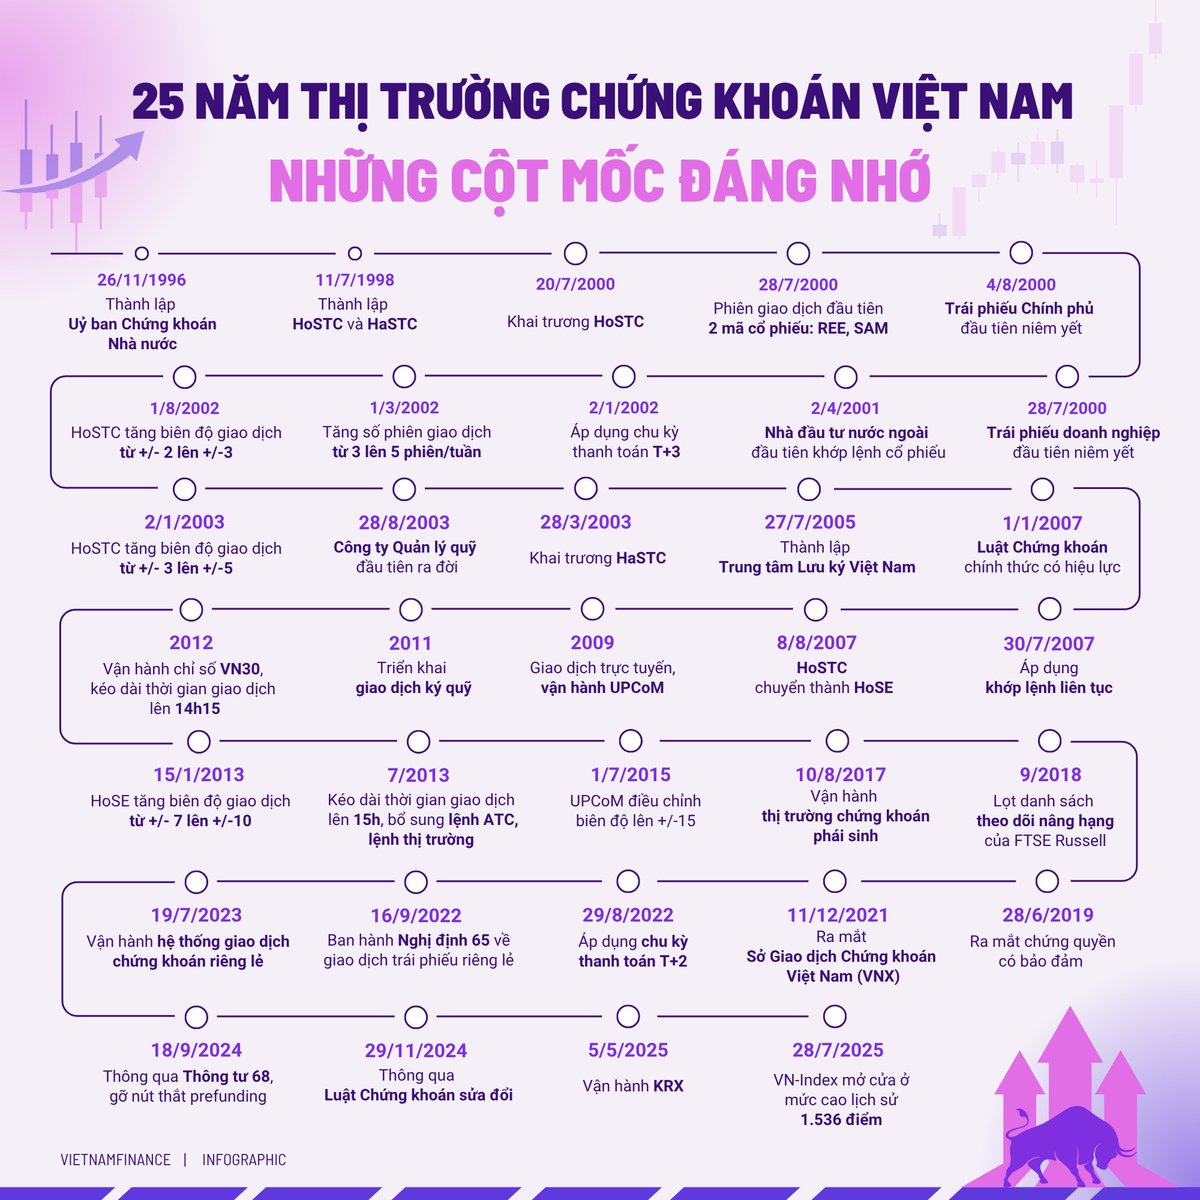
Những dấu mốc của VN-Index từ 1996 tới hết 2025. Ảnh: Thái Hà
Những bluechip đi cùng sự trưởng thành của thị trường
Năm 2007, HOSE mới có 138 doanh nghiệp niêm yết, với tổng giá trị vốn hóa được công bố khoảng 359.000 tỷ đồng vào cuối năm. Trong khi đó, đến cuối tháng 10/2026, số mã cổ phiếu niêm yết trên HOSE đã đạt 407, còn vốn hóa cổ phiếu lên tới 8,42 triệu tỷ đồng.
Như vậy, quy mô vốn hóa được ghi nhận tại HOSE đã tăng hơn 23 lần trong gần hai thập kỷ, vượt xa mức tăng của VN-Index trong cùng giai đoạn. Đây là kết quả của sự kết hợp giữa biến động giá cổ phiếu, hoạt động tăng vốn của doanh nghiệp và sự xuất hiện của những công ty niêm yết mới.
Câu chuyện cũng giải thích vì sao không thể sử dụng mức tăng của VN-Index để đại diện cho toàn bộ sự phát triển của thị trường chứng khoán. Chỉ số phản ánh biến động giá của các cổ phiếu trong rổ tính toán, còn vốn hóa thị trường phản ánh cả sự thay đổi về số lượng cổ phiếu và cấu trúc doanh nghiệp niêm yết.
Một thị trường chỉ có vài trăm doanh nghiệp vào năm 2007 đã trở thành nơi tập trung nhiều tập đoàn lớn trong các ngành ngân hàng, công nghệ, bất động sản, bán lẻ, năng lượng, công nghiệp và hàng tiêu dùng. Những cái tên như Vietcombank, BIDV, Vingroup, Vinhomes hay Thế Giới Di Động đã góp phần định hình lại cơ cấu vốn hóa trong những năm tiếp theo.
Tuy nhiên, nhìn lại năm 2007 cũng cần lưu ý rằng không phải mọi cổ phiếu từng được gọi là bluechip đều duy trì được vị thế. Thị trường đã chứng kiến không ít doanh nghiệp suy giảm hoạt động, phải tái cấu trúc, sáp nhập hoặc rời sàn. Việc chỉ khảo sát HPG, VNM, FPT và REE mang tính minh họa cho những doanh nghiệp còn giao dịch đến nay, không đại diện cho kết quả đầu tư của toàn bộ cổ phiếu năm 2007.
Ngay cả với những doanh nghiệp phát triển tốt, thời điểm giải ngân cũng ảnh hưởng đáng kể đến hiệu quả đầu tư. Người mua cổ phiếu trong cơn sốt tháng 3/2007 có thể phải chấp nhận mức giá cao hơn nhiều so với người mua cuối năm, chưa kể thị trường tiếp tục trải qua đợt sụt giảm nghiêm trọng trong năm 2008.
Dẫu vậy, phép tính 1 tỷ đồng đầu tư vào các bluechip từ năm 2007 vẫn cho thấy một sự thay đổi đáng kể. Gần 20 năm sau, câu chuyện không còn chỉ là một cổ phiếu có thể tăng giá bao nhiêu. Cùng với sự lớn mạnh của những doanh nghiệp niêm yết, thị trường chứng khoán Việt Nam đã mở rộng đáng kể về quy mô, trở thành nơi kết nối nguồn vốn đầu tư với hoạt động sản xuất, kinh doanh của nền kinh tế.
Hoàng Phan
Link gốc