Một quỹ đầu tư muốn rót 100 triệu USD vào doanh nghiệp Việt Nam nhưng có thể không mua được lượng cổ phiếu tương ứng trên thị trường. Theo lãnh đạo DNSE, đây là một trong những điểm nghẽn khiến chứng khoán Việt Nam khó hấp thụ dòng vốn tổ chức quy mô lớn, ngay cả khi triển vọng kinh tế và câu chuyện nâng hạng đang mở ra nhiều kỳ vọng.
Có tiền nhưng thiếu cổ phiếu để giải ngân
Một doanh nghiệp kinh doanh tốt, tăng trưởng đều đặn và trả cổ tức thường xuyên chưa chắc đã là lựa chọn dễ dàng đối với các quỹ đầu tư lớn. Nếu phần lớn cổ phần nằm trong tay nhà sáng lập hoặc một số cổ đông tổ chức, lượng cổ phiếu tự do chuyển nhượng còn lại có thể không đủ để đáp ứng nhu cầu giải ngân của những nhà đầu tư có quy mô vốn hàng chục, thậm chí hàng trăm triệu USD.
Đây là vấn đề được ông Nguyễn Hoàng Việt, Phó tổng giám đốc phụ trách Khối Thị trường vốn, Công ty Chứng khoán DNSE, nêu ra tại phiên thảo luận “Capital Market 2027 – Dòng vốn mới, cấu trúc mới, cơ hội đầu tư mới”, trong khuôn khổ Diễn đàn Đầu tư Việt Nam (Vietnam Investment Forum) 2027.
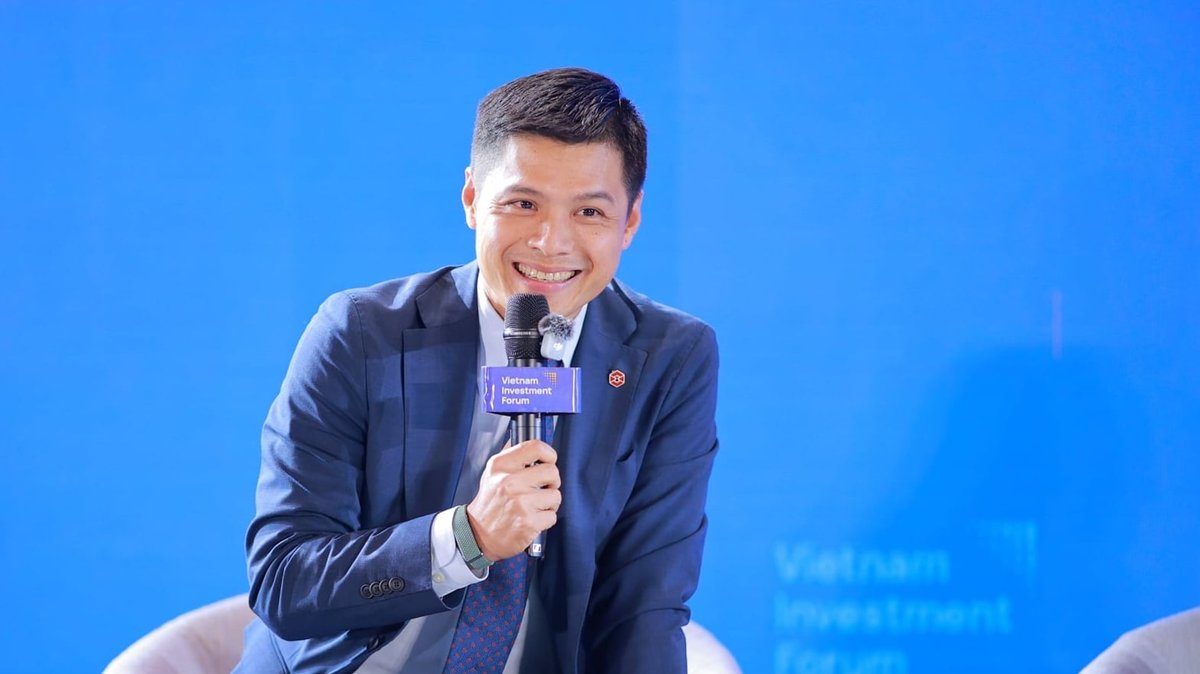
Ông Nguyễn Hoàng Việt, Phó tổng giám đốc DNSE
"Một quỹ đầu tư muốn rót 100 triệu USD vào doanh nghiệp Việt Nam có thể không mua được lượng cổ phiếu tương ứng trên thị trường. Ngay cả khi chỉ muốn giải ngân vài chục triệu USD, quỹ cũng có thể phải chờ giá cổ phiếu tăng lên mới mua đủ lượng cần thiết", ông nói.
Từ thực tế đó, đại diện DNSE cho rằng thị trường cần có thêm doanh nghiệp niêm yết với quy mô đủ lớn, đặc biệt là các doanh nghiệp nhà nước thực hiện IPO. Việc xem xét nới tỷ lệ sở hữu nước ngoài tại một số ngành nghề còn hạn chế room ngoại cũng có thể giúp mở rộng khả năng tiếp cận cổ phiếu của nhà đầu tư quốc tế.
Đây là một yêu cầu trong bối cảnh Việt Nam gia nhập nhóm thị trường mới nổi, khi nâng hạng không đồng nghĩa dòng vốn lớn sẽ tự động chảy vào thị trường. Ông Đào Phúc Tường, chuyên gia tài chính, ví von Việt Nam đang muốn “chơi với cá voi”, tức những nhà đầu tư tổ chức có quy mô vốn rất lớn, nhưng nền tảng để đón dòng vốn này vẫn cần được củng cố.
Theo ông Tường, câu chuyện đầu tư mà Việt Nam giới thiệu với nhà đầu tư quốc tế trong nhiều năm qua vẫn chưa có nhiều đổi mới. Những lợi thế như vị trí địa lý, môi trường chính trị ổn định hay chi phí lao động thấp đã được nhắc đi nhắc lại, trong khi cơ hội đầu tư trên thị trường chứng khoán vẫn tập trung chủ yếu ở ngân hàng, bất động sản và chứng khoán.
“Vấn đề là khi đến với Việt Nam, họ sẽ giải ngân vào đâu?”, ông Tường đặt vấn đề.
Theo chuyên gia này, thị trường cần thêm những ngành nghề, doanh nghiệp và câu chuyện đầu tư mới đủ sức thuyết phục các quỹ quốc tế. Bởi lẽ, Việt Nam đã nằm trong tầm quan sát của nhiều tổ chức tài chính lớn, nhưng sự quan tâm đó chưa đồng nghĩa với quyết định giải ngân.
Đồng quan điểm, ông Nguyễn Duy Anh, Giám đốc Quản lý danh mục đầu tư tại Công ty Quản lý Quỹ Đầu tư Chứng khoán Vietcombank (VCBF), nhấn mạnh rằng nhà đầu tư chỉ tiếp tục rót vốn khi có khả năng tạo ra lợi nhuận.
“Muốn dòng vốn đến và ở lại thị trường, trước hết nhà đầu tư phải kiếm được tiền”, ông Duy Anh nói.
Theo ông, bên cạnh cải thiện chất lượng quản trị và minh bạch, Việt Nam cần khơi thông nguồn vốn từ các quỹ hưu trí. Đây là nguồn vốn có đặc tính dài hạn, bởi doanh nghiệp có thể đóng góp cho quỹ hưu trí của người lao động trong suốt 20-30 năm. Nếu được phát triển đúng mức, dòng vốn này không chỉ bổ sung nguồn lực cho thị trường mà còn giúp giảm sự phụ thuộc vào biến động của các dòng vốn ngắn hạn.
Trong khi đó, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu, Công ty Cổ phần Chứng khoán MB (MBS), đặt trọng tâm vào chất lượng quản trị của doanh nghiệp niêm yết. Theo bà, trong hai năm gần đây, thị trường đã chứng kiến nhiều trường hợp doanh nghiệp khiến nhà đầu tư thất vọng. Những sự việc như vậy có thể làm suy giảm niềm tin và khiến dòng vốn rời đi, bất kể thị trường có thêm cơ hội đầu tư mới.
“Thứ nhất, bản thân các doanh nghiệp niêm yết phải nâng cao ý thức về điều đó. Thứ hai, cần phải có thêm thể chế ràng buộc để các doanh nghiệp bắt buộc phải tuân thủ các yếu tố minh bạch về công bố thông tin và rõ ràng về mặt quản trị”, bà Hiền nhấn mạnh.
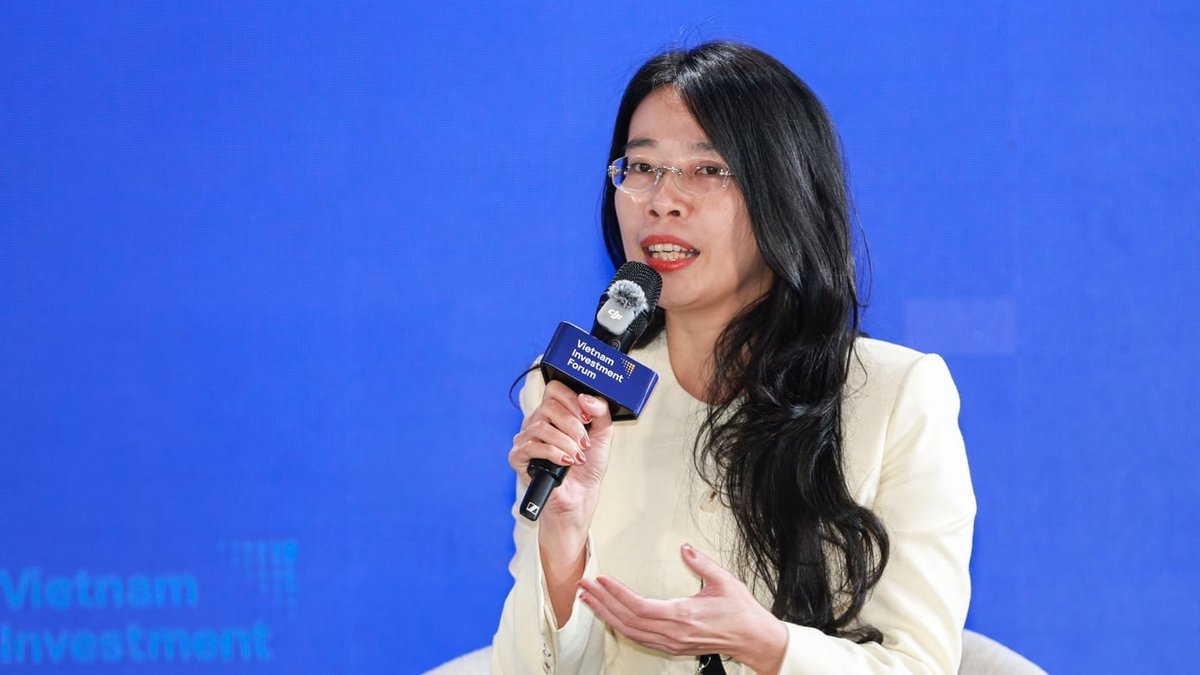
Bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu, MBS
IPO: Doanh nghiệp tốt chưa chắc là khoản đầu tư tốt
Nếu việc bổ sung doanh nghiệp quy mô lớn giúp thị trường có thêm nguồn hàng, chất lượng của các thương vụ IPO lại quyết định nhà đầu tư có sẵn sàng mua và nắm giữ cổ phiếu hay không.
Thực tế, không phải thương vụ IPO nào cũng đạt kết quả như kỳ vọng. Theo ông Nguyễn Hoàng Việt, một trong những nguyên nhân quan trọng nằm ở mức giá chào bán. Khi đánh giá một thương vụ, nhà đầu tư không chỉ nhìn vào triển vọng tăng trưởng của doanh nghiệp mà còn so sánh mức giá IPO với những lựa chọn đầu tư khác trên thị trường.
Đại diện DNSE cho biết khi được hỏi lý do không tham gia một số đợt IPO, nhiều nhà đầu tư cá nhân đưa ra câu trả lời khá thực tế: với số tiền đó, họ có thể mua cổ phiếu của những ngân hàng lớn như VietinBank hoặc Vietcombank để có mức độ an toàn cao hơn.
Ở góc độ nhà đầu tư chuyên nghiệp, việc định giá còn được xem xét kỹ lưỡng hơn. Một số doanh nghiệp sử dụng phương pháp chiết khấu dòng tiền, đưa cả triển vọng kinh doanh trong những năm tiếp theo vào mức giá chào bán. Tuy nhiên, ngay cả khi doanh nghiệp thực hiện được các kế hoạch tăng trưởng đã đề ra, mức giá IPO ban đầu vẫn có thể trở nên kém hấp dẫn nếu đã phản ánh quá nhiều kỳ vọng tương lai.
“Một cổ phiếu tốt chưa chắc đã là một khoản đầu tư tốt. Ngược lại, doanh nghiệp tốt chưa chắc cổ phiếu đã là cổ phiếu tốt”, ông Việt lý giải vì sao chất lượng doanh nghiệp không thể là căn cứ duy nhất để đánh giá thành công của một đợt IPO. Nhà đầu tư mua cổ phiếu không chỉ mua triển vọng kinh doanh, mà còn cân nhắc mức giá phải trả, khả năng sinh lời và cơ hội giao dịch sau khi cổ phiếu lên sàn.
Yếu tố thứ hai là tỷ lệ cổ phiếu chào bán ra công chúng. Theo ông Nguyễn Hoàng Việt, nếu lượng cổ phiếu đưa ra thị trường quá ít, một bộ phận nhà đầu tư có xu hướng nắm giữ dài hạn, khiến lượng cổ phiếu tự do chuyển nhượng sau niêm yết bị thu hẹp. Hệ quả là thanh khoản thấp, thậm chí nhà đầu tư có nhu cầu mua cũng khó tìm được nguồn cung phù hợp.
Bên cạnh định giá và tỷ lệ chào bán, thời điểm IPO cũng ảnh hưởng đáng kể đến khả năng thành công. Trong giai đoạn thị trường thuận lợi, nhà đầu tư thường sẵn sàng phân bổ vốn cho những cổ phiếu mới, kể cả khi định giá ở mức cao. Ngược lại, khi thị trường suy yếu, tâm lý phòng thủ gia tăng, dòng tiền có xu hướng tìm đến những cổ phiếu đã có lịch sử giao dịch và được kiểm chứng rõ hơn về hoạt động kinh doanh.
Một yếu tố khác thường bị doanh nghiệp xem nhẹ là mức độ nhận diện thương hiệu trên thị trường vốn. Có những doanh nghiệp đã có tên tuổi trong lĩnh vực sản xuất, xây lắp hoặc kinh doanh, nhưng vẫn là cái tên xa lạ với phần đông nhà đầu tư chứng khoán. Khi đó, việc thuyết phục công chúng hiểu mô hình kinh doanh, nguồn thu và triển vọng tăng trưởng trở thành một thách thức không nhỏ.
Từ kinh nghiệm tư vấn các thương vụ huy động vốn, đại diện DNSE cho rằng một đợt IPO muốn thành công cần hội đủ ba điều kiện: định giá hợp lý, lựa chọn thời điểm phù hợp và xây dựng mức độ nhận diện thương hiệu trước khi đưa cổ phiếu ra công chúng.
Nhìn rộng hơn, bài toán thu hút dòng vốn dài hạn không chỉ nằm ở việc tạo thêm nguồn cung cổ phiếu mà còn ở khả năng đem lại hiệu quả đầu tư. Ông Đào Phúc Tường lưu ý rằng định giá thấp không phải lúc nào cũng đủ sức thuyết phục các quỹ giải ngân và nắm giữ trong thời gian dài.
“Định giá thấp hiếm khi là yếu tố đủ sức kích thích nhà đầu tư giải ngân và nắm giữ dài hạn”, ông Tường nói.
Theo vị chuyên gia, các nhà quản lý quỹ thường chịu áp lực về hiệu suất đầu tư so với chỉ số tham chiếu. Nếu giải ngân rồi phải chờ đợi nhiều năm mà thị trường không tăng trưởng, họ có thể đối mặt với nguy cơ bị rút vốn. Một cổ phiếu có vẻ rẻ vì thế vẫn có thể trở thành “bẫy giá trị” nếu triển vọng lợi nhuận không bền vững hoặc thiếu động lực tăng giá.
Ở góc độ quản lý, bà Phạm Thị Thùy Linh, Trưởng ban Phát triển thị trường chứng khoán, Uỷ ban Chứng khoán Nhà nước (UBCKNN) cho biết cơ quan này đang thúc đẩy hoạt động IPO gắn với niêm yết, đồng thời tạo điều kiện để doanh nghiệp có vốn đầu tư nước ngoài huy động vốn và niêm yết khi đáp ứng đầy đủ điều kiện.
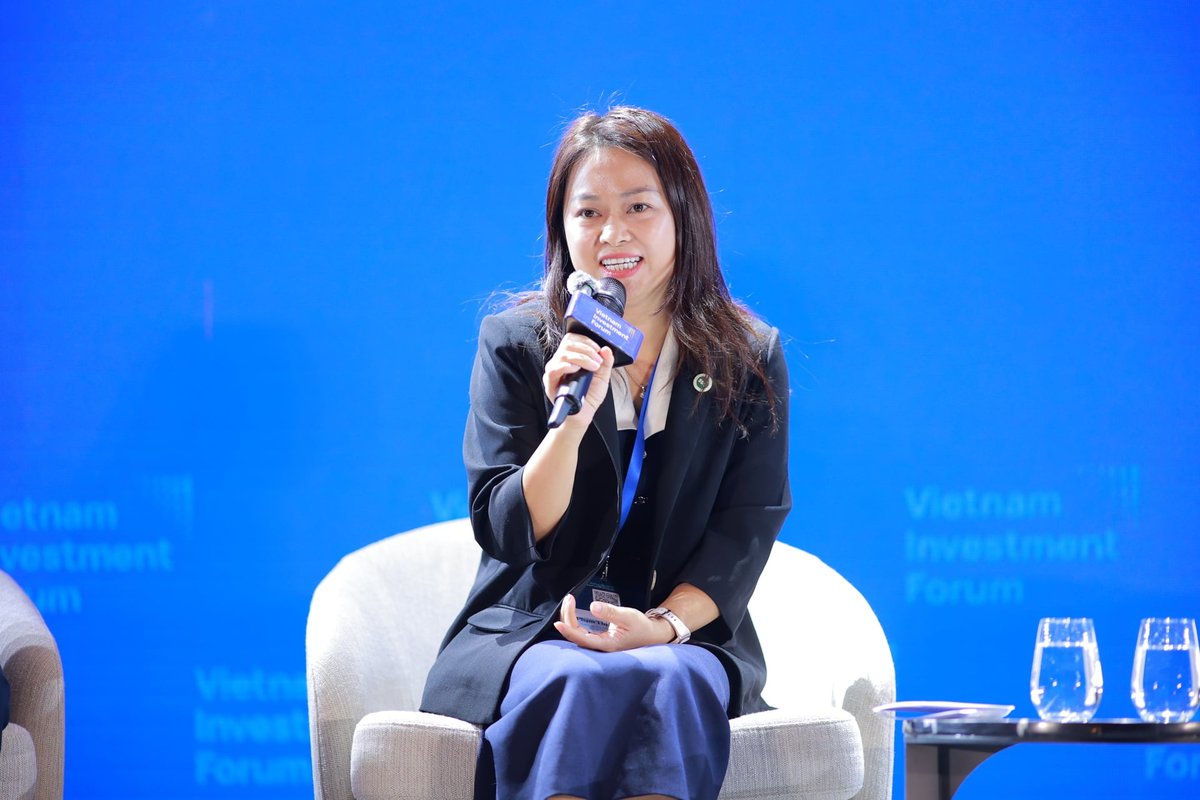
Bà Phạm Thị Thùy Linh, Trưởng ban Phát triển thị trường chứng khoán, UBCKNN
Cơ quan quản lý cũng đang nghiên cứu tổ chức thị trường dành cho doanh nghiệp khởi nghiệp sáng tạo, bên cạnh việc phát triển các sản phẩm mới như hợp đồng quyền chọn chỉ số, thị trường carbon và các dịch vụ giao dịch mới.
Theo bà Linh, không nên đặt việc đưa thêm doanh nghiệp lên sàn đối lập với phát triển các sản phẩm đầu tư mới. Hai hướng này cần được triển khai đồng thời để mở rộng lựa chọn cho nhà đầu tư và tạo thêm kênh huy động vốn cho doanh nghiệp.
Dù vậy, việc gia tăng số lượng sản phẩm hay doanh nghiệp niêm yết sẽ khó tạo ra thay đổi bền vững nếu không đi cùng chất lượng hàng hóa. Một thị trường có thêm nhiều mã cổ phiếu nhưng thiếu doanh nghiệp đủ quy mô, thanh khoản thấp hoặc định giá không hấp dẫn vẫn khó trở thành điểm đến của các quỹ lớn.
Thái Hà
Link gốc