Lạm phát Mỹ cao hơn dự báo trong tháng 10 khiến thị trường tài chính điều chỉnh mạnh kỳ vọng về chính sách tiền tệ. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm tiến sát ngưỡng 5%, đồng USD tăng giá, trong khi giới đầu tư gần như chắc chắn Fed sẽ tiếp tục nâng lãi suất trong tháng 12, thậm chí tính đến khả năng tăng mạnh hơn.
Lợi suất trái phiếu Mỹ áp sát 5%, USD mạnh lên
Báo cáo lạm phát mới nhất của Mỹ đang làm gia tăng lo ngại rằng áp lực giá cả chưa được kiểm soát như kỳ vọng. Theo Cục Thống kê Lao động Mỹ (BLS), chỉ số giá tiêu dùng (CPI) tháng 10 tăng 0,4% so với tháng trước, cao hơn mức dự báo 0,3% của các nhà kinh tế. Đây cũng là tháng thứ ba liên tiếp CPI tăng ít nhất 0,4%, sau mức tăng 0,6% trong tháng 9.
Đáng chú ý, CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3%, cao hơn dự báo 0,2%. Chỉ số này cũng duy trì mức tăng 0,3% trong ba tháng liên tiếp, cho thấy áp lực lạm phát không chỉ đến từ những yếu tố biến động như giá năng lượng mà còn hiện diện trong các nhóm hàng hóa và dịch vụ khác.
Trong các thành phần của CPI, chi phí nhà ở tăng 0,3%, đóng góp hơn 30% vào mức tăng chung trong tháng. Giá thực phẩm tăng 0,5%, trong khi nhóm năng lượng tăng 0,7%, sau khi tăng tới 5,2% trong tháng 9. Riêng giá xăng tăng 1% trong tháng 10, nối tiếp mức tăng 9,1% của tháng trước.
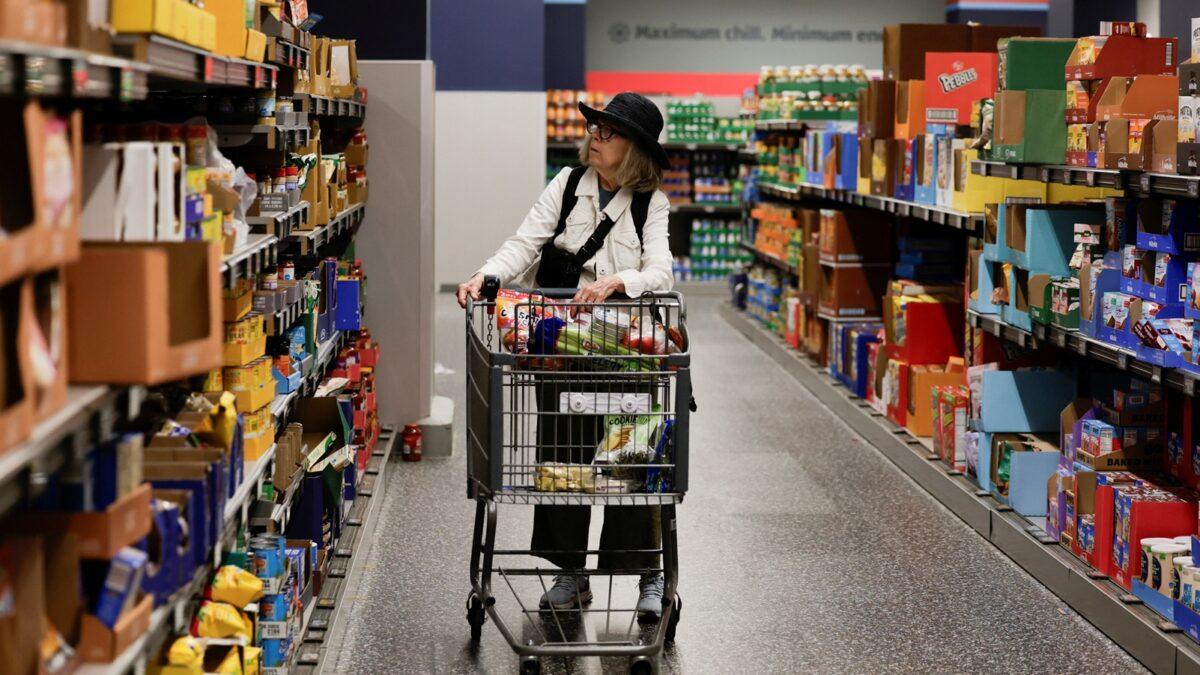
Giá thực phẩm và nhà ở tiếp tục góp phần đẩy CPI Mỹ tăng trong tháng 10/2026. Ảnh: Reuters.
Số liệu mới nhanh chóng tác động đến thị trường trái phiếu chính phủ Mỹ. Theo Reuters, lợi suất trái phiếu kỳ hạn 10 năm tăng 12,55 điểm cơ bản trong phiên 10/11, lên 4,988%, áp sát ngưỡng 5%. Trong khi đó, lợi suất kỳ hạn 2 năm tăng 18,44 điểm cơ bản lên 4,731%, ghi nhận mức tăng trong ngày mạnh nhất kể từ tháng 4/2025.
Lợi suất trái phiếu kỳ hạn 2 năm thường nhạy cảm hơn với kỳ vọng về lãi suất điều hành của Fed, trong khi lợi suất kỳ hạn 10 năm phản ánh cả triển vọng lãi suất, lạm phát và phần bù rủi ro mà nhà đầu tư yêu cầu khi nắm giữ tài sản dài hạn.
Khi nhà đầu tư dự báo lãi suất sẽ duy trì ở mức cao hoặc tiếp tục tăng, họ có xu hướng bán trái phiếu đang nắm giữ để tìm kiếm mức sinh lời tốt hơn. Giá trái phiếu giảm kéo lợi suất tăng. Vì vậy, đợt tăng lợi suất lần này phản ánh sự điều chỉnh nhanh chóng của thị trường trước nguy cơ chính sách tiền tệ Mỹ tiếp tục thắt chặt.
Đồng USD cũng tăng giá sau báo cáo CPI. Theo Reuters, chỉ số USD Index tăng 0,56% trong phiên 10/11, lên 102,25 điểm. Đồng euro giảm 0,54% xuống 1,1162 USD, trong khi USD tăng 0,58% so với yen Nhật, lên 158,81 yen.
Diễn biến này phản ánh mối liên hệ giữa kỳ vọng lãi suất và sức hấp dẫn của đồng bạc xanh. Khi lợi suất tài sản bằng USD tăng, nhà đầu tư có thêm động lực nắm giữ đồng tiền này để tìm kiếm mức sinh lời cao hơn. Nếu Fed tiếp tục nâng lãi suất trong khi các ngân hàng trung ương khác không có động thái tương ứng, chênh lệch lợi suất có thể tiếp tục hỗ trợ USD.
Ở chiều ngược lại, vàng chịu sức ép từ đồng USD mạnh và lợi suất trái phiếu tăng. Reuters ghi nhận giá vàng giao ngay giảm 2,62% trong phiên 10/11, xuống 4.030,56 USD/ounce. Chứng khoán Mỹ cũng đi xuống, với Dow Jones giảm 0,30%, S&P 500 giảm 0,38% và Nasdaq giảm 0,74%.
Thị trường đặt cược Fed tiếp tục tăng lãi suất
Phản ứng trên thị trường trái phiếu, tiền tệ và chứng khoán cho thấy nhà đầu tư đang chuyển trọng tâm từ khả năng Fed nới lỏng chính sách sang nguy cơ tiếp tục thắt chặt tiền tệ.
Theo Reuters, dữ liệu từ công cụ FedWatch của CME Group sau khi CPI được công bố cho thấy thị trường đã phản ánh đầy đủ khả năng Fed tăng lãi suất ít nhất 0,25 điểm phần trăm tại cuộc họp tháng 12, so với xác suất 84% trong phiên trước đó. Đáng chú ý, xác suất Fed tăng mạnh 0,5 điểm phần trăm đã lên 11,8%, trong khi trước khi báo cáo CPI được công bố, kịch bản này gần như chưa được tính đến.
Sự thay đổi này có liên quan trực tiếp đến phát biểu của Thống đốc Fed Christopher Waller trước khi báo cáo CPI được công bố. Ông Waller cho biết vẫn ủng hộ tăng lãi suất 0,25 điểm phần trăm tại cuộc họp tháng 12 ngay cả khi lạm phát tháng 10 giảm như dự báo. Nếu CPI lõi tăng từ 0,3% trở lên, ông cho rằng Fed nên cân nhắc mức tăng 0,5 điểm phần trăm.
Lợi suất trái phiếu kho bạc Mỹ tăng mạnh, phản ánh kỳ vọng Cục Dự trữ Liên bang (Fed) có thể tiếp tục nâng lãi suất để kiềm chế lạm phát.
Kết quả thực tế cho thấy CPI lõi tăng đúng 0,3%, đáp ứng ngưỡng mà ông Waller đề cập. Theo quan chức này, nếu Fed không thực hiện những đợt tăng lãi suất mà thị trường đã kỳ vọng, uy tín trong cuộc chiến chống lạm phát có thể bị ảnh hưởng. Ông cũng cho rằng lạm phát vẫn ở mức quá cao và có dấu hiệu lan rộng sang nhiều lĩnh vực.
Cuộc họp chính sách tiếp theo của Fed dự kiến diễn ra trong hai ngày 8 và 9/12. Trước đó, ông Waller cho biết lạm phát chi tiêu tiêu dùng cá nhân (PCE), thước đo được Fed ưu tiên theo dõi, tăng 3,7% trong tháng 9, trong khi PCE lõi tăng 3,1% so với cùng kỳ năm trước. Cả hai đều cao hơn mục tiêu lạm phát 2% của ngân hàng trung ương Mỹ.
Tuy nhiên, xác suất trên thị trường hợp đồng tương lai không đồng nghĩa Fed chắc chắn sẽ tăng lãi suất. Quyết định cuối cùng vẫn phụ thuộc vào các dữ liệu kinh tế tiếp theo, đặc biệt là lạm phát, việc làm và tiêu dùng. Nếu áp lực giá cả hạ nhiệt hoặc thị trường lao động suy yếu đáng kể, Fed vẫn có thể điều chỉnh lộ trình chính sách.
Dù vậy, triển vọng lãi suất cao hơn đang tạo thêm sức ép lên thị trường tài chính toàn cầu. Đồng USD mạnh lên có thể khiến dòng vốn đầu tư dịch chuyển về Mỹ, nhất là khi tài sản định giá bằng USD mang lại lợi suất hấp dẫn hơn. Các nền kinh tế mới nổi có thể đối mặt với áp lực mất giá đồng nội tệ, chi phí vay vốn quốc tế tăng và khó khăn hơn trong việc thu hút dòng vốn ngoại.
Đối với Việt Nam, lợi suất trái phiếu Mỹ tăng và USD mạnh lên là những yếu tố cần theo dõi trong điều hành tỷ giá và lãi suất. Đồng bạc xanh tăng giá có thể tạo thêm áp lực lên tỷ giá USD/VND, đồng thời làm tăng chi phí nhập khẩu và nghĩa vụ trả nợ đối với doanh nghiệp có khoản vay bằng ngoại tệ. Nếu Fed tiếp tục nâng lãi suất, chênh lệch lãi suất giữa VND và USD cũng trở thành một yếu tố quan trọng đối với việc điều hành chính sách tiền tệ trong nước.
Trước mắt, báo cáo CPI tháng 10 chưa đủ để khẳng định Fed sẽ bắt đầu một chu kỳ tăng lãi suất kéo dài. Tuy nhiên, việc thị trường gần như loại bỏ khả năng giữ nguyên lãi suất trong tháng 12, đồng thời bắt đầu tính đến mức tăng 0,5 điểm phần trăm, cho thấy kỳ vọng chính sách tiền tệ Mỹ đã thay đổi đáng kể. Điều này đồng nghĩa chi phí vốn bằng USD có nguy cơ duy trì ở mức cao lâu hơn dự kiến, tiếp tục chi phối diễn biến của các thị trường tài chính toàn cầu.
Thiên Ân
Link gốc