Lãi suất thả nổi sau thời gian ưu đãi đang trở thành gánh nặng của người mua nhà. Trong khi đó, giới quan sát cho rằng tín hiệu giảm lãi suất từ các ngân hàng vẫn chưa đủ để giải tỏa áp lực và tác động mạnh mẽ lên thị trường bất động sản ngay lập tức.
Người mua chật vật trả nợ
Nhiều người vay mua nhà hiện nay đang phải đối mặt với áp lực trả nợ lớn hơn khi bước qua giai đoạn ưu đãi lãi suất. Nếu thu nhập không tăng tương ứng, khoản trả nợ hằng tháng có thể trở thành gánh nặng, buộc người mua phải điều chỉnh kế hoạch chi tiêu.
Chị Thanh Vân, trú tại phường Xuân Đỉnh, Hà Nội, đang rao bán căn nhà mua năm 2023 để chuyển sang một căn nhỏ hơn. Với khoản vay 2 tỷ đồng từ năm 2023, sau khi hết thời gian ưu đãi, số tiền chị phải trả hằng tháng đã tăng lên hơn 20 triệu đồng, so với mức chưa đến 10 triệu đồng trước đó.
"Khoản trả nợ tăng mạnh, cộng thêm chi phí sinh hoạt và học phí cho con, khiến gia đình tôi phải chật vật xoay xở. Việc bán nhà, giảm quy mô tài sản trở thành phương án để gia đình cân đối lại khả năng tài chính", chị nói
Áp lực từ lãi vay cũng được phản ánh qua các báo cáo nghiên cứu thị trường. Theo khảo sát của Viện Nghiên cứu Kinh tế - Tài chính – Bất động sản Đất Xanh Service (DXS-FERI), đến tháng 9/2026, lãi suất vay mua nhà ưu đãi phổ biến ở mức 9,8-11,5%/năm trong 12 tháng đầu, sau đó có thể tăng lên 13-16%/năm khi chuyển sang lãi suất thả nổi.
DKRA Consulting cũng ghi nhận diễn biến tương tự, với lãi suất vay mua nhà bình quân trong quý III khoảng 9-12%/năm, trong khi lãi suất thả nổi phổ biến ở mức 13-15%/năm.
Theo khảo sát, lãi suất vay mua nhà thả nổi tại Agribank dao động khoảng 10-11%/năm, BIDV khoảng 10,5-11%/năm và Vietcombank khoảng 10,5-12%/năm. Một số gói vay tại ACB có lãi suất từ 12%/năm, trong khi mức lãi suất được ghi nhận tại VPBank lên tới 15%/năm.
Trong khi đó, One Mount Group cho biết mặt bằng lãi suất tiếp tục tăng trong quý III/2026, gây sức ép lên thị trường bất động sản. Đến ngày 20/9, lãi suất huy động bình quân đạt 6,38%/năm; một số ngân hàng nâng lãi suất tiết kiệm thỏa thuận lên tới 10%/năm trong bối cảnh chịu áp lực về tăng trưởng tín dụng, lạm phát và biến động quốc tế.
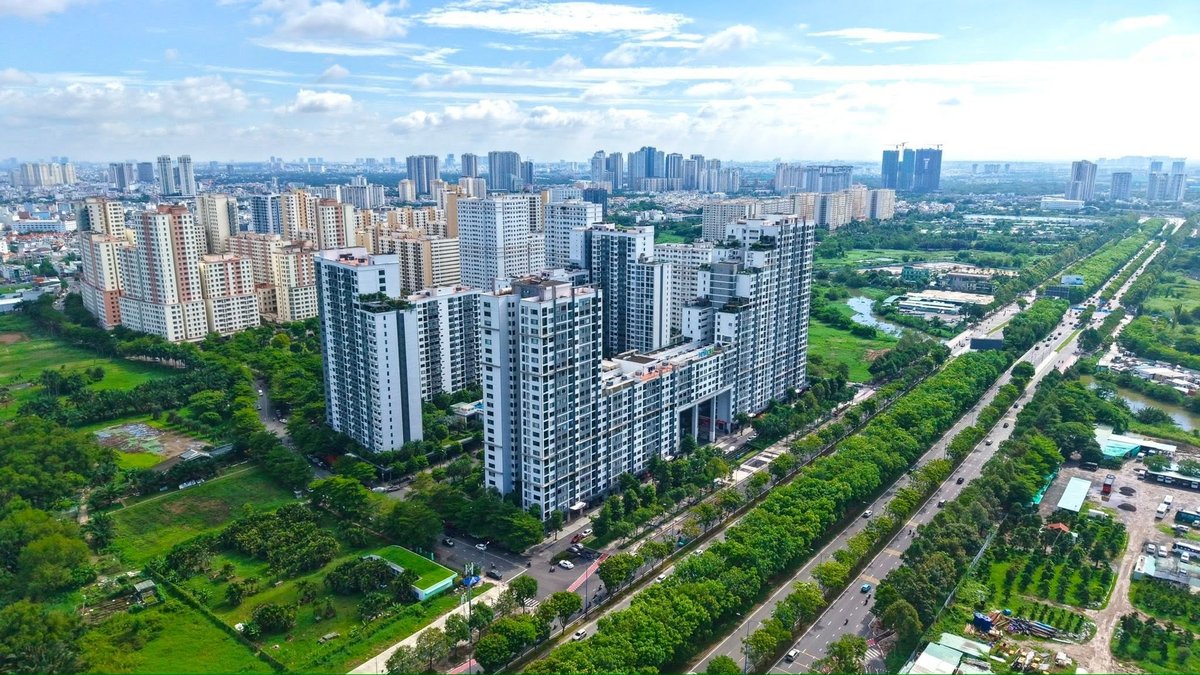
Trước diễn biến trên, trong tháng 10, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng giảm lãi suất huy động và cho vay. Sau chỉ đạo, nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động ở ít nhất một kỳ hạn, phổ biến khoảng 0,5 điểm phần trăm.
Một số ngân hàng cũng triển khai các gói vay mua nhà ưu đãi với lãi suất thấp hơn 1-1,5 điểm phần trăm so với mức ghi nhận trong tháng 9. Tuy nhiên, phần lớn chương trình chỉ áp dụng cho nhóm khách hàng và sản phẩm đáp ứng những điều kiện cụ thể.
Theo ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6, việc yêu cầu giảm lãi suất tác động thực tế đến thị trường bất động sản vẫn cần thêm thời gian để kiểm chứng.
Ông Quê cho rằng, sau đợt chỉ đạo hồi tháng 5, lãi suất không giảm như kỳ vọng, thậm chí lãi suất huy động và cho vay còn tăng. Vì vậy, chưa thể khẳng định đợt chỉ đạo điều chỉnh hạ lãi suất lần này sẽ giúp thị trường địa ốc sớm thoát khó khăn.
Đáng chú ý, các ngân hàng thông tin giảm lãi suất hiện chủ yếu áp dụng với khoản vay giải ngân mới, phục vụ lĩnh vực ưu tiên và hoạt động sản xuất, kinh doanh, chứ chưa có chính sách giảm lãi suất diện rộng cho bất động sản.
"Khả năng giảm lãi suất giữa các ngân hàng cũng có sự khác biệt. Một số ngân hàng lớn có thể có dư địa điều chỉnh, trong khi các ngân hàng thương mại tư nhân đã huy động vốn với lãi suất cao sẽ khó giảm lãi suất cho vay hơn", ông nói.
Thị trường chờ cú hích dòng tiền
Áp lực lãi suất đang dần phản ánh vào diễn biến giao dịch trên thị trường bất động sản. Những người mua sử dụng đòn bẩy tài chính lớn phải cân nhắc lại kế hoạch sở hữu nhà, trong khi nhóm nhà đầu tư thứ cấp có thể chịu áp lực bán để giảm dư nợ.
Số liệu quý III/2026 của CBRE cho thấy thị trường nhà ở Hà Nội đang trải qua giai đoạn tái cân bằng rõ rệt sau khoảng hai năm tăng trưởng liên tục. Giá bán và lượng giao dịch đồng thời điều chỉnh, phản ánh sức mua suy yếu trong bối cảnh mặt bằng giá cao và chi phí vốn gia tăng.
Cụ thể, giá căn hộ sơ cấp trung bình tại Hà Nội trong quý III đạt khoảng 86 triệu đồng/m2 thông thủy, chưa bao gồm VAT, phí bảo trì và chiết khấu, giảm 9% theo quý và 6% theo năm. Riêng các dự án căn hộ tại khu vực nội đô, giá sơ cấp trung bình đạt 102 triệu đồng/m2, giảm 6% so với quý II và 3% so với cùng kỳ năm trước.
Trong quý III, Hà Nội bán được hơn 3.900 căn hộ, giảm 33% theo quý và 66% theo năm. Đây cũng là mức hấp thụ theo quý thấp nhất kể từ quý I/2024.
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE chi nhánh Hà Nội, nhận định lãi suất thả nổi 13-15%/năm tại một số ngân hàng thương mại đang tạo rào cản đáng kể với nhóm người mua sử dụng đòn bẩy tài chính. Khi khoản trả nợ hằng tháng tăng lên, người mua phải cân nhắc lại kế hoạch sở hữu nhà, kể cả khi nhu cầu ở thực vẫn hiện hữu.
Theo bà An, áp lực lãi suất đã và đang tạo ra áp lực bán đối với một nhóm chủ nhà thứ cấp. Tương tự, tốc độ thanh khoản của nguồn cung sơ cấp cũng có sự điều chỉnh trong hai quý trở lại đây.
Đây sẽ là diễn biến được các chủ đầu tư theo dõi chặt chẽ để có chiến lược bán hàng và đưa sản phẩm ra thị trường phù hợp về số lượng, quy mô, vị trí và giá bán. Cùng với định hướng chính sách, những yếu tố này sẽ quyết định xu hướng thị trường trong thời gian tới.
Bà Đỗ Thu Hằng, Giám đốc cấp cao, Bộ phận Tư vấn và Nghiên cứu Savills Hà Nội, nhìn nhận lãi suất thả nổi ở mức cao đã tác động đến thị trường từ quý IV/2025, với những phản ứng thể hiện qua hoạt động giao dịch trong các quý tiếp theo.
Theo bà Hằng, nhóm người mua sử dụng đòn bẩy tài chính lớn, đặc biệt là nhà đầu tư, sẽ phải thận trọng hơn. Trong khi đó, người mua nhà để ở có nguồn tài chính riêng hoặc được chủ đầu tư hỗ trợ giãn tiến độ thanh toán sẽ ít chịu ảnh hưởng hơn.
Nhận định này cho thấy tác động của lãi suất không chỉ nằm ở chi phí vay mà còn ở khả năng duy trì khoản vay dài hạn. Ngay cả khi vốn vay rẻ hơn, thị trường cũng khó phục hồi bền vững nếu sản phẩm không phù hợp nhu cầu, pháp lý dự án chưa hoàn thiện hoặc người mua không đủ năng lực tài chính.
Về triển vọng nguồn cung, theo CBRE, thị trường căn hộ Hà Nội trong quý IV có thể đón nhận lượng hàng mới tăng trở lại nếu các chủ đầu tư đưa ra thị trường những giỏ hàng đã trì hoãn từ quý III.
Tuy nhiên, trong bối cảnh lãi suất chưa có tín hiệu hạ nhiệt rõ rệt, nguồn cung cả quý được dự báo đạt khoảng 30.000-32.000 căn hộ, tương đương 83-88% so với năm 2025.
Để duy trì giao dịch, các chủ đầu tư nhiều khả năng tiếp tục sử dụng chính sách hỗ trợ lãi suất và giãn tiến độ thanh toán. Dù vậy, hiệu quả của các chương trình này vẫn phụ thuộc vào khả năng chi trả thực tế của khách hàng, nhất là khi lãi suất ưu đãi kết thúc.
Ái Sa
Link gốc