Việc không tính phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, nghỉ dưỡng vào dư nợ bất động sản tạo thêm dư địa cấp vốn cho doanh nghiệp.
“Gỡ room” bất động sản cho tín dụng du lịch là một trong những nội dung đáng chú ý trong điều hành tín dụng cuối năm 2026.
Theo Công văn số 8509/NHNN-CSTT, Ngân hàng Nhà nước Việt Nam quy định 25 ngân hàng thương mại không phải tính phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản.
Quy định mới tạo thêm dư địa để ngân hàng cấp vốn cho lĩnh vực du lịch, nghỉ dưỡng trong những tháng cuối năm.
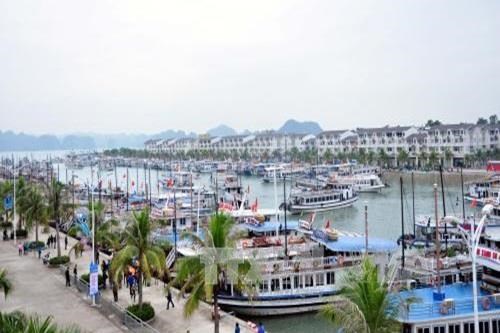
Tàu du lịch neo đậu tại Khu du lịch quốc tế Tuần Châu, Quảng Ninh. Ảnh: TTXVN
*Thêm dư địa cấp vốn
Trao đổi về tác động của chính sách, ông Lê Quốc Minh, Phó Tổng Giám đốc Ngân hàng TMCP Quân đội (MB) cho rằng việc loại các khoản vay đối với nhà hàng, khách sạn và nghỉ dưỡng khỏi lĩnh vực cho vay bất động sản phù hợp với đặc thù của nhóm ngành này, bởi đây là những lĩnh vực dịch vụ quan trọng và không thuần túy là kinh doanh bất động sản.
Theo lãnh đạo MB, cơ chế mới sẽ thúc đẩy nguồn vốn cho lĩnh vực dịch vụ du lịch, qua đó giúp các ngân hàng có thêm dư địa về room tín dụng cũng như khả năng tiếp cận vốn của doanh nghiệp hoạt động trong lĩnh vực này.
TS. Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, cho rằng đây là biện pháp nới lỏng tín dụng có lựa chọn, có trọng điểm, tập trung vào lĩnh vực du lịch.
Theo ông, việc bóc tách phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, nghỉ dưỡng khỏi trần tín dụng bất động sản trước hết tạo điều kiện để các ngân hàng thương mại có thêm dư địa cấp vốn. Chính sách đồng thời khuyến khích đầu tư vào cơ sở hạ tầng du lịch, nhất là khách sạn, khu nghỉ dưỡng và những loại hình bất động sản có khả năng tạo dòng tiền.
Tác động này đáng chú ý trong những tháng cuối năm, khi nhu cầu vốn của doanh nghiệp thường tăng lên. Khi phần dư nợ tăng thêm của nhóm dự án trên không còn được tính vào dư nợ bất động sản phục vụ kiểm soát tăng trưởng, ngân hàng có thêm không gian để xem xét các khoản vay mới mà không làm gia tăng tương ứng phần dư nợ bất động sản theo cách tính trước đây.
Tuy nhiên, việc loại trừ khỏi cách tính room không đồng nghĩa ngân hàng phải cho vay hoặc bỏ qua các tiêu chuẩn tín dụng. Các điều kiện về pháp lý dự án, vốn chủ sở hữu, khả năng trả nợ, hiệu quả phương án kinh doanh, tài sản bảo đảm và chất lượng dòng tiền vẫn được xem xét.
*Tập trung vào dòng tiền và khả năng hoàn vốn
Đặc thù của hoạt động đầu tư du lịch, nghỉ dưỡng là nhu cầu vốn ban đầu lớn trong khi dòng tiền được tạo ra trong thời gian dài. TS. Lê Xuân Nghĩa ví đây là ngành “bỏ ra tiền chẵn nhưng thu về tiền lẻ”, do đó doanh nghiệp cần nguồn vốn trung và dài hạn phù hợp với chu kỳ hoàn vốn của dự án.
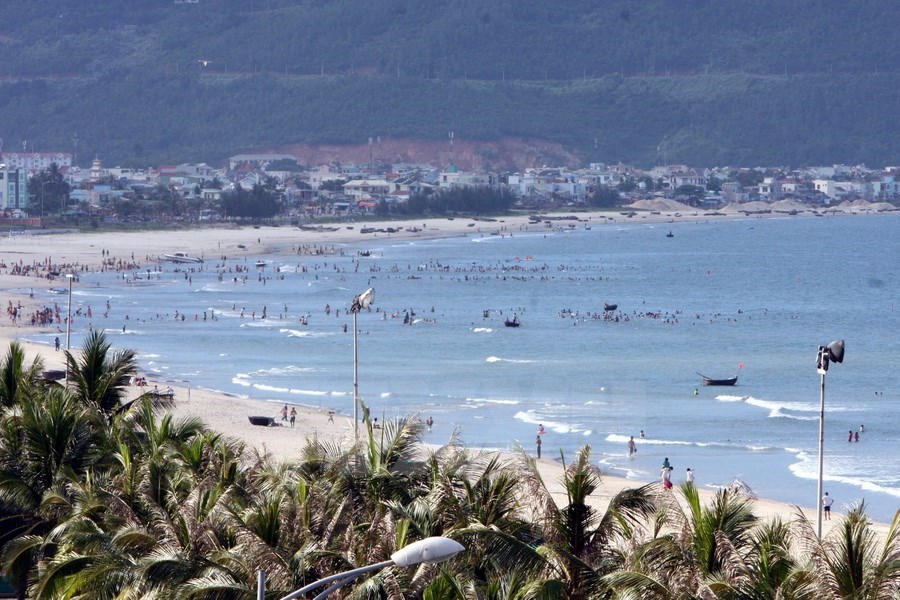
Một góc Khu du lịch biển Mỹ Khê. Ảnh: TTXVN
Việc tách phần dư nợ tăng thêm khỏi trần tín dụng bất động sản có thể tạo thêm điều kiện để doanh nghiệp tiếp cận vốn, đầu tư cơ sở hạ tầng và đưa dự án vào khai thác. Những tài sản có dòng tiền đang phát triển tại các thành phố lớn và trung tâm du lịch như Nha Trang, Đà Nẵng, Hà Nội và Thành phố Hồ Chí Minh có thể nằm trong nhóm được hưởng thêm dư địa tín dụng khi dự án đáp ứng điều kiện vay vốn.
Đối với ngân hàng, khi room không còn là nút thắt chính đối với nhóm khoản vay này, trọng tâm chuyển sang đánh giá chất lượng từng dự án và khả năng tạo dòng tiền trong suốt vòng đời khoản vay.
Ông Lê Quốc Minh cho biết, các tổ chức tín dụng khi cho vay dự án vẫn phải đánh giá các yếu tố pháp lý, năng lực của chủ đầu tư và khả năng hoàn vốn của dự án. Đây là những tiêu chí tiếp tục được sử dụng để kiểm soát rủi ro khi ngân hàng mở rộng tín dụng.
Với các dự án khách sạn, ngân hàng có thể tăng cường theo dõi dòng tiền sau giải ngân thông qua doanh thu phòng, nhà hàng và các dịch vụ khác. Dữ liệu từ hệ thống đặt phòng, POS, tài khoản thanh toán, hóa đơn điện tử và các nền tảng bán hàng có thể được sử dụng để theo dõi tình hình dòng tiền của dự án.
Chính sách mới được đưa ra trong bối cảnh tín dụng bất động sản đã có quy mô lớn. Đến cuối tháng 6/2026, dư nợ tín dụng đối với lĩnh vực bất động sản tăng 8,3% so với cuối năm 2025 và chiếm khoảng 25,5% tổng dư nợ của nền kinh tế. Nợ xấu bất động sản cũng được ghi nhận gia tăng. Trong khi đó, đến ngày 28/8, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng hơn 10,2% so với cuối năm 2025.
Việc tách tín dụng đối với khách sạn, nghỉ dưỡng khỏi cách tính dư nợ bất động sản nằm trong xu hướng phân loại rõ hơn các nhóm tín dụng. Trước đó, Ngân hàng Nhà nước cũng cho phép không tính phần dư nợ tăng thêm so với cuối năm 2025 đối với các khoản cho vay nhà ở xã hội, khu công nghiệp và khu chế xuất vào dư nợ bất động sản.
Như vậy, trong quý cuối của năm 2026, cơ chế mới tạo thêm dư địa để các ngân hàng xem xét cấp vốn cho nhóm dự án nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng. Tuy nhiên, mức giải ngân thực tế vẫn phụ thuộc vào nhu cầu vốn, chất lượng dự án và khả năng đáp ứng các điều kiện tín dụng của từng doanh nghiệp, chủ đầu tư.
Lê Phương/Bnews/vnanet.vn
Link gốc