Công ty TNHH Xây dựng Hạ tầng Crystal vừa có phương án huy động thêm 2.000 tỷ đồng qua lô trái phiếu CICL12602 để cơ cấu nợ. Đáng chú ý, theo SaigonRatings, doanh nghiệp chưa phát sinh doanh thu thực tế và dòng tiền hiện tại chủ yếu phụ thuộc vào cổ tức, thoái vốn từ các khoản đầu tư.
Phương án phát hành trái phiếu CICL12602 của Công ty TNHH Xây dựng Hạ tầng Crystal đã được cấp có thẩm quyền phê duyệt theo quy định tại Điều lệ Công ty, căn cứ Nghị quyết Hội đồng thành viên số 11/2026/NQ/HĐTV-CRYSTAL ngày 18/9/2026.
Theo phương án phát hành, Crystal phát hành lô trái phiếu CICL12602 với tổng giá trị 2.000 tỷ đồng. Mục đích sử dụng vốn là “để cơ cấu lại khoản nợ của Tổ chức phát hành”.
Theo báo cáo xếp hạng tín nhiệm lần đầu vừa công bố, lô trái phiếu CICL12602 được SaigonRatings đánh giá ở mức vnBB+ với triển vọng “Ổn định”.
Theo SaigonRatings, CICL12602 là trái phiếu có bảo đảm bằng cổ phiếu. Tại ngày 4/9/2026, số cổ phiếu này có tổng giá trị thị trường khoảng 2.901,33 tỷ đồng, tương đương 145,07% giá trị dư nợ trái phiếu 2.000 tỷ đồng.
Hạ tầng Crystal hoạt động trong lĩnh vực phát triển bất động sản. Ngoài đầu tư phát triển dự án, doanh nghiệp còn chịu trách nhiệm phân phối độc quyền các sản phẩm căn hộ du lịch và khu thương mại dịch vụ tại phân khu chức năng CT-04.
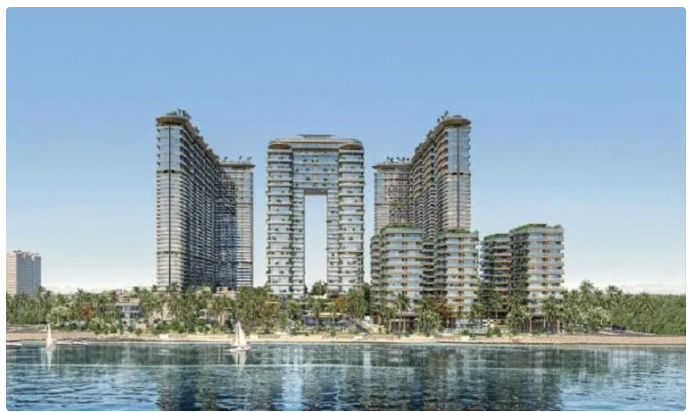
Phối cảnh dự án Sunshine Bay Retreat
Theo SaigonRatings, hồ sơ kinh doanh của Crystal được đánh giá ở mức rủi ro 5/6. Nguyên nhân là doanh nghiệp vẫn đang trong giai đoạn đầu triển khai hoạt động đầu tư, kinh doanh và phân phối sản phẩm, đồng thời “chưa phát sinh doanh thu thực tế”.
Vị thế thị phần, giá trị thương hiệu và năng lực cạnh tranh của Hạ tầng Crystal cũng chưa được kiểm chứng nhiều trên thị trường.
Về tài chính, hồ sơ của doanh nghiệp được đánh giá ở mức rủi ro 4/6. SaigonRatings cho biết các chỉ số về dòng tiền và khả năng bao phủ nợ vay nằm ở ngưỡng rủi ro tương đối cao.
Dù vậy, nhu cầu vốn cho hoạt động đầu tư, phát triển bất động sản của Hạ tầng Crystal chủ yếu được tài trợ từ vốn chủ sở hữu, giúp mức độ sử dụng nợ vay duy trì tương đối thấp so với quy mô nguồn vốn hiện có.
Một vấn đề khác là Hạ tầng Crystal chưa hình thành dòng thu nhập thường xuyên từ hoạt động cốt lõi. Dòng tiền hiện tại và dự kiến chủ yếu phụ thuộc vào cổ tức và thoái vốn, trong khi các khoản này lại phụ thuộc vào tiến độ dự án và quyết định của bên thứ ba.
Theo SaigonRatings, việc phụ thuộc vào cổ tức và thoái vốn khiến dòng tiền của Hạ tầng Crystal có thể biến động mạnh và khó dự báo.
Đáng chú ý, trái phiếu CICL12602 không được ưu tiên thanh toán hơn các khoản nợ khác của doanh nghiệp. Nếu khi xử lý tài sản bảo đảm, số tiền thu về không đủ để thanh toán toàn bộ trái phiếu, phần còn thiếu sẽ được thanh toán ngang hàng với các khoản nợ không có tài sản bảo đảm khác.
Nói cách khác, tài sản bảo đảm là nguồn bảo vệ chính cho trái chủ. Nếu giá trị tài sản này giảm hoặc số tiền thu hồi không đủ, phần nợ còn lại của CICL12602 cũng không được ưu tiên thanh toán trước các khoản nợ không có bảo đảm khác của Hạ tầng Crystal.
CICL12602 không phải lô trái phiếu đầu tiên của Crystal. Trước đó, trong hai ngày 16-17/7/2026, doanh nghiệp đã hoàn tất phát hành 20.000 trái phiếu mã CIC12601, mệnh giá 100 triệu đồng/trái phiếu, tổng giá trị 2.000 tỷ đồng.
Lô CIC12601 có kỳ hạn 60 tháng, dự kiến đáo hạn ngày 17/7/2031. Lãi suất trong hai kỳ tính lãi đầu tiên là 12,5%/năm; từ các kỳ tiếp theo, lãi suất được xác định bằng lãi suất tham chiếu cộng biên độ 4%/năm nhưng không thấp hơn 12,5%/năm.
Theo phương án phát hành, số tiền huy động từ CIC12601 được sử dụng để cơ cấu nợ, cụ thể là trả nợ cho Công ty TNHH Đầu tư A Level.
Giá trị tài sản bảo đảm được đánh giá khoảng 2.599 tỷ đồng, tương đương khoảng 125% giá trị phát hành.
Như vậy, trong khoảng hai tháng, Crystal đã có hai lô trái phiếu với tổng giá trị phát hành 4.000 tỷ đồng.
Link gốc