Dù thanh khoản liên ngân hàng rất dồi dào nhưng mặt bằng lãi suất cho vay ngoài thị trường vẫn duy trì ở mức cao gây khó khăn cho người dân, doanh nghiệp. Làm sao để kéo giảm lãi suất cho vay là vấn đề cấp bách cần sớm có lời giải căn cơ.
Nghịch lý dòng tiền ngắn hạn giá rẻ nhưng vốn dài hạn cho nền kinh tế vẫn đắt đỏ đang tạo áp lực lớn lên các hoạt động sản xuất kinh doanh. Việc tìm lời giải cho bài toán này đòi hỏi cơ quan quản lý và các tổ chức tín dụng phải can thiệp trực tiếp vào gốc rễ thanh khoản.
Thanh khoản ngắn hạn dịu lại, áp lực dài hạn vẫn cao
Theo thống kê của Ngân hàng Nhà nước (NHNN) lãi suất tiền đồng qua đêm ngày 8/10 trên thị trường liên ngân hàng đã giảm sâu về mức 0,99%/năm. Diễn biến này cho thấy áp lực cân đối thanh khoản ngắn hạn đã dịu đáng kể, khi hệ thống ngân hàng có khả năng tự điều tiết nguồn vốn tốt hơn.
Tuy nhiên, thực tế, lãi suất cho vay mua nhà, mua xe, tiêu dùng… những tháng qua tăng cao hơn so với cuối năm ngoái khi mặt bằng lãi suất cơ sở tăng lên. Techcombank công bố lãi suất cơ sở/lãi suất tham chiếu áp dụng từ ngày 15/9, trong đó các khoản vay tiêu dùng tín chấp là 13%/năm; các khoản vay bất động sản, vay tiêu dùng thế chấp, vay mua ô tô ở mức 9%/năm. Đến cuối tháng 9, Techcombank công bố lãi suất thẻ tín dụng từ 16 - 39,8%/năm.
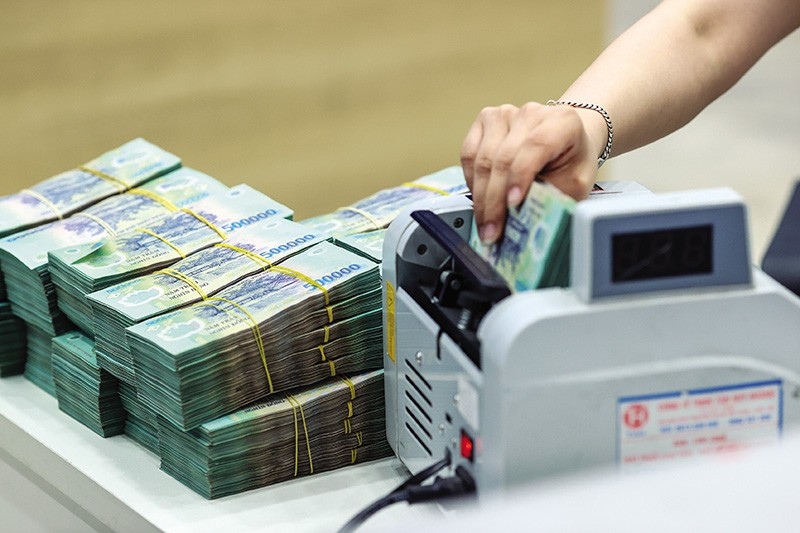
Lãi suất cho vay tiêu dùng đang ở mức cao.
Tương tự, VPBank áp dụng mức lãi suất mới đối với các khoản vay cá nhân có tài sản thế chấp với mục đích mua bất động sản, tiêu dùng từ 1 tháng đến trên 15 năm, hạn điều chỉnh 1 tháng có lãi suất cơ sở là 11,3 - 13,3%/năm; còn hạn điều chỉnh 3 tháng có lãi suất cơ sở từ 12,1 - 13,8%/năm. Đối với vay vốn bổ sung vốn kinh doanh, vay mua ô tô có lãi suất cơ sở từ 11,1 - 13,1%/năm… So với mức lãi suất cơ sở công bố cuối năm 2025, ngân hàng này đã tăng thêm 2,4 - 3%/năm.
Tại ACB, lãi suất cơ sở áp dụng cho các khoản vay có kỳ hạn vừa công bố tháng 10 ở mức 9,5%, tăng 0,3% so với tháng trước.
Người vay mua nhà như chị Minh Châu tại phường Định Công, Hà Nội phản ánh mức lãi suất ưu đãi năm đầu đã lên tới 10,5%/năm, cách xa mức 7 đến 8% của năm trước.
Phân tích hiện tượng này, Tiến sĩ Nguyễn Văn Lộc, Giám đốc chương trình đào tạo Kinh doanh thương mại, Đại học Phenikaa nhấn mạnh lãi suất qua đêm chỉ phản ánh nhu cầu cân đối chi trả tức thời giữa các nhà băng, không thể đại diện cho chi phí vốn trung và dài hạn. Ngân hàng vẫn phải trả lãi cao cho các hợp đồng tiền gửi đã ký trước đó, do đó chỉ khi lượng tiền gửi cũ đáo hạn và được thay thế bằng dòng vốn mới rẻ hơn thì chi phí bình quân mới giảm xuống. Vấn đề then chốt là nguồn vốn đang nằm ở đâu và có tính ổn định trong bao lâu.
Nắn dòng vốn vào sản xuất, tối ưu hóa vận hành
Để giải quyết căn cơ bài toán này, các chuyên gia cho rằng cần gia tăng tổng phương tiện thanh toán để giảm áp lực cho hệ thống ngân hàng. Trong 9 tháng đầu năm 2026, tín dụng tăng trưởng khá cao trong khi cung tiền chỉ duy trì ở mức vừa phải để giữ ổn định tỷ giá hối đoái. Khi khoảng cách này nới rộng, giải pháp hữu hiệu nhất là Chính phủ phải đẩy mạnh khơi thông các nguồn lực đang tắc nghẽn.
Cụ thể, việc đẩy nhanh tiến độ giải ngân vốn đầu tư công vốn trong 9 tháng đầu năm mới chỉ đạt 64,8% kế hoạch Thủ tướng Chính phủ giao. Như vậy, trong những tháng còn lại của năm sẽ trực tiếp bơm một khối lượng tiền mặt lớn vào lưu thông vào nền kinh tế.
Đồng thời, các bộ ngành cần tập trung tháo gỡ vướng mắc cho các dự án bất động sản tồn đọng nhằm giải phóng nguồn vốn ước tính hàng triệu tỷ đồng đang bị ứ đọng. Khi dòng tiền trong nền kinh tế luân chuyển trơn tru, các ngân hàng sẽ không còn phải cạnh tranh tăng lãi suất huy động, tạo tiền đề kéo giảm lãi suất cho vay một cách bền vững.
Chuyên gia Tài chính – Ngân hàng, TS Nguyễn Trí Hiếu nhận định các biện pháp hỗ trợ thanh khoản của NHNN thời gian qua như giảm 50% tỷ lệ dự trữ bắt buộc với đơn vị nhận chuyển giao bắt buộc hay hạ tỷ lệ khấu trừ tiền gửi Kho bạc Nhà nước xuống 50% là rất tích cực nhưng chưa đủ. Chuyên gia đề xuất cơ quan quản lý cần tăng cường bơm tiền giá rẻ qua các công cụ kỹ thuật liên ngân hàng, thậm chí xem xét cho phép tổ chức tín dụng sử dụng một phần nguồn vốn liên ngân hàng để tài trợ cho khách hàng cá nhân và doanh nghiệp.
Bên cạnh câu chuyện cung tiền vĩ mô, nỗ lực tự thân của các ngân hàng thương mại là yếu tố quyết định để hạ nhiệt lãi suất. Tiến sĩ Đỗ Thị Mỹ Trang, Đại học Kinh tế, Đại học Quốc gia Hà Nội khẳng định chi phí vốn không thể tự động hạ nếu thiếu đi sự chia sẻ từ phía ngân hàng. Các nhà băng cần chủ động thu hẹp biên lợi nhuận và triệt để cắt giảm chi phí vận hành thay vì để xảy ra tình trạng ngân hàng báo lãi nghìn tỷ giữa lúc nền kinh tế còn trăm bề khó khăn.
Cơ quan quản lý cũng cần theo dõi chặt chẽ phương pháp định giá khoản vay, cơ chế cập nhật lãi suất sau ưu đãi, đồng thời thúc đẩy các ngân hàng thẩm định tín dụng dựa trên dòng tiền thay vì quá chú trọng tài sản thế chấp.
Mặt khác, các chuyên gia cho rằng việc phân bổ nguồn lực tín dụng cũng cần được điều chỉnh hợp lý. Nền kinh tế hiện đang phụ thuộc quá lớn vào dòng vốn tín dụng trong khi thị trường trái phiếu doanh nghiệp và cổ phiếu còn phát triển khiêm tốn. Khi mặt bằng lãi suất tăng, những doanh nghiệp cần mở rộng quy mô là đối tượng chịu thiệt hại nặng nề nhất.
Do đó, dòng vốn cần được ưu tiên định hướng vào khu vực sản xuất kinh doanh, công nghiệp, nông nghiệp và nhà ở xã hội. Tránh tình trạng tín dụng dồn quá lớn vào các đại dự án nghìn tỷ khiến khối doanh nghiệp nhỏ và vừa bị gạt ra ngoài lề.
Nguồn lực đầu tư cũng cần hướng mạnh vào hạ tầng kỹ thuật bao gồm hệ thống đường bộ, cảng biển và các tuyến kết nối liên vùng nhằm giảm bớt chi phí logistics và nâng cao năng lực cạnh tranh cho hàng hóa trong nước. Về lâu dài, việc phát triển đồng bộ thị trường chứng khoán cùng trung tâm tài chính quốc tế sẽ là chìa khóa then chốt san sẻ gánh nặng cung ứng vốn, giúp lãi suất cho vay duy trì ở mức hợp lý và ổn định.
Huyền Anh
Link gốc