Thị trường bất động sản Đà Nẵng tiếp tục chịu sức ép trong quý III/2026 khi thanh khoản suy giảm trên hầu hết phân khúc, từ đất nền, căn hộ đến nhà phố, biệt thự và bất động sản nghỉ dưỡng.
Giá bán bắt đầu điều chỉnh ở thị trường thứ cấp, nhưng áp lực lãi suất, tín dụng và tâm lý thận trọng khiến dòng tiền chưa sẵn sàng quay trở lại, khiến cơ hội đầu tư cuối năm được dự báo phân hóa rõ nét, đòi hỏi người mua ở thực và nhà đầu tư cẩn trọng.
Thanh khoản giảm trên diện rộng
Báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026 của DKRA Consulting cho thấy sức cầu tiếp tục suy yếu, trong khi nguồn cung mới tại nhiều phân khúc hạn chế.
Đáng chú ý, đất nền ghi nhận lượng tiêu thụ giảm 16% so với quý trước; giá sơ cấp giảm khoảng 7%, còn giá thứ cấp giảm trung bình 3%.
Mặc dù nguồn cung sơ cấp đất nền duy trì ổn định, sản phẩm mới chỉ chiếm khoảng 4% tổng nguồn cung. Lượng tiêu thụ cũng tương đương 4% nguồn cung sơ cấp, phản ánh khả năng hấp thụ còn thấp.
Các chủ đầu tư phải tăng cường ưu đãi, hỗ trợ thanh toán để kích cầu, trong khi một bộ phận nhà đầu tư thứ cấp chấp nhận hạ giá nhằm thu hồi vốn.
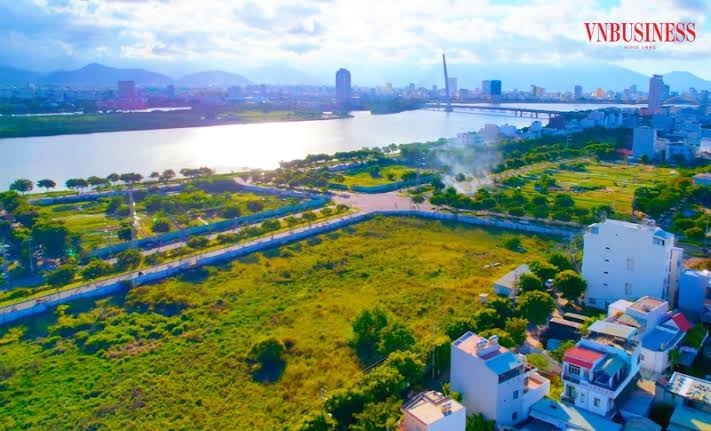
Bất động sản Đà Nẵng được dự báo tiếp tục phân hóa mạnh vào cuối năm.
Ở phân khúc căn hộ, nguồn cung sơ cấp giảm 14% so với quý II, nguồn cung mới giảm gần 40%. Thanh khoản giảm 25% theo quý và 24% so với cùng kỳ năm trước.
Căn hộ hạng B chiếm 46% nguồn cung và 68% lượng tiêu thụ sơ cấp, tiếp tục giữ vai trò chủ đạo. Giao dịch tập trung tại các dự án mới mở bán với mức giá phổ biến 60-70 triệu đồng/m².
Phường Ngũ Hành Sơn là điểm sáng tương đối khi đóng góp 40% nguồn cung và 43% lượng giao dịch căn hộ toàn thành phố. Tuy nhiên, giá thứ cấp tại khu vực này đã giảm khoảng 3-5%, cho thấy ngay cả những địa bàn có sức hút cũng không tránh khỏi áp lực khi nhà đầu tư sử dụng đòn bẩy tài chính phải cơ cấu dòng tiền.
Diễn biến tại phân khúc nhà phố, biệt thự còn kém tích cực hơn. Nguồn cung sơ cấp giảm 48%, lượng tiêu thụ giảm 68% so với quý trước; khoảng 98% nguồn cung đến từ các dự án đã mở bán trước đó. Giao dịch tập trung cục bộ, trong đó phường Hải Vân chiếm 75% nguồn cung và 99% lượng tiêu thụ sơ cấp.
Bất động sản nghỉ dưỡng tiếp tục là phân khúc khó khăn nhất. Lượng tiêu thụ biệt thự nghỉ dưỡng giảm 89%, không ghi nhận nguồn cung mới. Nhà phố, shophouse nghỉ dưỡng không phát sinh giao dịch, còn condotel chủ yếu dựa vào hàng tồn kho với thanh khoản không đáng kể.
Những con số cho thấy thị trường đang trải qua quá trình sàng lọc rất mạnh. Nguồn cung hạn chế không đồng nghĩa với sức cầu mạnh. Ngược lại, tỷ lệ hấp thụ thấp cho thấy người mua ngày càng cân nhắc kỹ giá trị tài sản, khả năng khai thác và chi phí vốn trước khi quyết định xuống tiền.
“Xuống tiền” thận trọng
Theo DKRA Consulting, quý IV/2026, nguồn cung mới đất nền dự kiến chỉ đạt 50-100 sản phẩm. Căn hộ có thể bổ sung 500-1.000 căn, tập trung tại các phường Ngũ Hành Sơn, Hải Châu và Sơn Trà. Nguồn cung mới nhà phố, biệt thự dự kiến đạt 400-500 sản phẩm, chủ yếu tại Hải Vân, Ngũ Hành Sơn và Điện Bàn Đông.
DKRA Consulting dự báo sức cầu đất nền và căn hộ về cuối năm khó cải thiện rõ rệt do áp lực lãi suất và kiểm soát tín dụng. Giá sơ cấp có thể tiếp tục neo cao vì chi phí đầu vào, trong khi giá thứ cấp chịu sức ép giảm. Với bất động sản nghỉ dưỡng, triển vọng vẫn hạn chế khi vướng mắc pháp lý chưa được tháo gỡ triệt để và niềm tin nhà đầu tư chưa phục hồi.
Ông Trần Trọng Vũ, đồng sáng lập đơn vị nghiên cứu thị trường SPE.R, nhận định thị trường từ nay đến cuối năm vẫn khó khăn và chưa chạm đáy của giai đoạn điều chỉnh. Những nhà đầu tư mua tài sản ở vùng giá cao có thể chưa trải qua giai đoạn thử thách nhất.
Theo ông Vũ, đây chưa phải thời điểm thuận lợi để đầu tư trên diện rộng, mà phù hợp hơn với việc quan sát, rà soát thị trường và tìm kiếm tài sản có giá trị thực. Cơ hội vẫn có thể xuất hiện với người chủ động được dòng tiền, nhưng cần phân biệt rõ giữa tài sản có khả năng tạo thu nhập và tài sản chủ yếu dựa vào kỳ vọng tăng giá.
Đất nền ở khu vực xa trung tâm, đón sóng quy hoạch nhưng hạ tầng chưa có cơ sở triển khai hoặc pháp lý chưa hoàn chỉnh có thể tiếp tục chịu áp lực bán cắt lỗ. Ngược lại, những tài sản gắn với hạ tầng thực tế, nhu cầu sử dụng rõ ràng hoặc có khả năng khai thác cho thuê sẽ có sức chống chịu tốt hơn.
Dù vậy, triển vọng trung và dài hạn của Đà Nẵng vẫn có những cơ sở tích cực. Ông Trần Văn Bình, Phó chủ tịch kiêm Tổng thư ký Hội Môi giới bất động sản Việt Nam, cho rằng giao dịch những tháng cuối năm có thể cải thiện có chọn lọc, thay vì phục hồi đồng loạt ở mọi khu vực và phân khúc.
Các động lực phát triển như khu thương mại tự do và trung tâm tài chính quốc tế Việt Nam tại Đà Nẵng được kỳ vọng thu hút doanh nghiệp, mở rộng việc làm và bổ sung nhu cầu nhà ở. Tuy nhiên, tác động thực tế phụ thuộc vào tiến độ triển khai, khả năng thu hút hoạt động kinh tế và sự hình thành nhu cầu ở thực, không chỉ nằm ở kỳ vọng thị trường.
Trong bối cảnh thị trường phân hóa, lựa chọn sản phẩm cần dựa trên mục đích sử dụng và khả năng tài chính. Với căn hộ, cơ hội tập trung ở những dự án có pháp lý đầy đủ, tiến độ và mức giá phù hợp với khả năng chi trả, đồng thời có nhu cầu ở thực hoặc cho thuê. Người mua cần so sánh giá sau ưu đãi, chất lượng bàn giao và tổng chi phí sử dụng, thay vì chỉ nhìn vào giá chào bán.
Với đất nền, yếu tố quyết định là pháp lý rõ ràng, thông tin quy hoạch minh bạch, hạ tầng kết nối và khả năng sử dụng thực tế.
Giới chuyên gia cũng cho rằng nhà đầu tư ưu tiên tiền mặt, hạn chế đòn bẩy và duy trì khoản dự phòng đủ lớn. Chẳng hạn, nếu dòng tiền dư mỗi tháng đạt 100 triệu đồng, tổng nghĩa vụ trả gốc và lãi nên giới hạn khoảng 70 triệu đồng để còn dư địa ứng phó với biến động.
Nhà đầu tư cũng cần tự trả lời hai câu hỏi: Nếu phải bán trong 30 ngày, ai sẽ mua tài sản? Thu nhập từ tài sản có đủ bù đắp lãi vay hay không?
Hưng Nguyên
Link gốc