Lãi suất cho vay giảm mở ra cơ hội tiết giảm chi phí tài chính, nhưng không phải doanh nghiệp vay nhiều nào cũng hưởng lợi. Theo VBSE, mức độ tác động phụ thuộc vào cơ cấu vốn, vòng quay vốn và lượng tiền nhàn rỗi của mỗi doanh nghiệp.
Theo báo cáo mới đây của Chứng khoán VietinBank (VBSE), lãi suất cho vay mới bình quân đến cuối tháng 10/2026 đã giảm khoảng 0,2-0,5 điểm phần trăm so với giữa tháng. Trong kịch bản cơ sở, lãi suất cho vay ngắn hạn có thể tiếp tục giảm thêm 0,5-1 điểm phần trăm đến cuối năm.
Diễn biến này được kỳ vọng tạo dư địa cải thiện lợi nhuận cho những doanh nghiệp có tỷ trọng vay ngắn hạn lớn, tốc độ luân chuyển vốn nhanh và chi phí lãi vay chiếm tỷ trọng đáng kể trong lợi nhuận hoạt động.
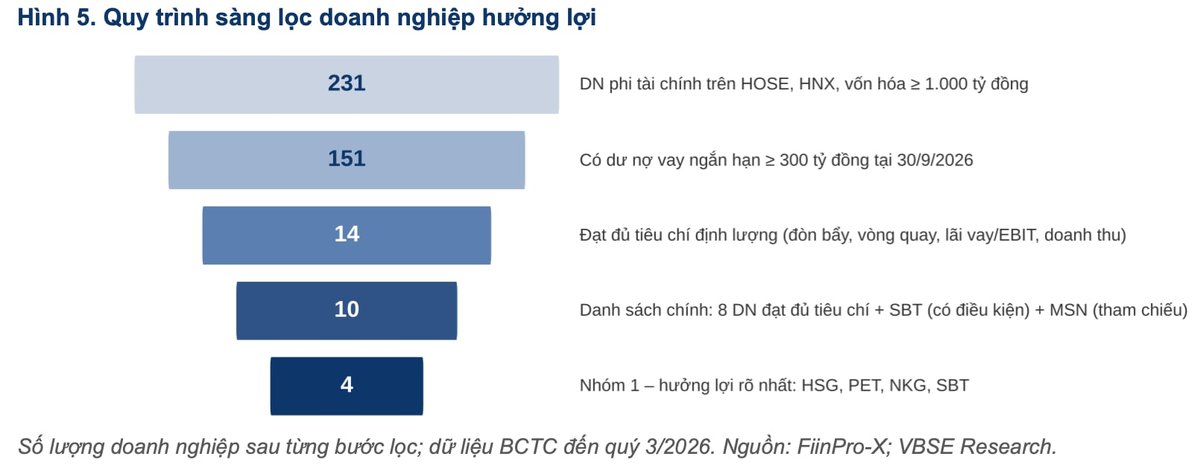
Để xác định những doanh nghiệp có khả năng hưởng lợi rõ nét, VBSE đã sàng lọc 231 doanh nghiệp phi tài chính niêm yết trên HoSE và HNX, có vốn hóa từ 1.000 tỷ đồng trở lên. Trong đó, 151 doanh nghiệp có dư nợ vay ngắn hạn từ 300 tỷ đồng trở lên tại ngày 30/9/2026 được đưa vào phân tích chuyên sâu.
Sau khi đánh giá các tiêu chí về đòn bẩy tài chính, vòng quay vốn, gánh nặng lãi vay và tăng trưởng doanh thu, VBSE xác định 14 doanh nghiệp đáp ứng đầy đủ điều kiện định lượng.
Từ nhóm này, ba doanh nghiệp được đánh giá có khả năng hưởng lợi rõ nét nhất là Tập đoàn Hoa Sen (HoSE: HSG), Tổng công ty CP Dịch vụ Tổng hợp Dầu khí (HoSE: PET) và Công ty CP Thép Nam Kim (HoSE: NKG). Bên cạnh đó, Công ty CP Thành Thành Công - Biên Hòa (HoSE: SBT) cũng được đưa vào danh sách theo dõi sát do quy mô chi phí lãi vay đặc biệt lớn, dù tốc độ luân chuyển vốn chưa đáp ứng tiêu chí sàng lọc.
4 doanh nghiệp đứng trước cơ hội giảm áp lực lãi vay
Trong số các doanh nghiệp được lựa chọn, Tập đoàn Hoa Sen nổi bật với dư nợ vay ngắn hạn 7.333 tỷ đồng tại cuối tháng 9/2026, chiếm toàn bộ nợ vay của doanh nghiệp.
Theo VBSE, chi phí lãi vay của Hoa Sen tương đương khoảng 35% lợi nhuận trước lãi vay và thuế (EBIT), trong khi doanh thu bốn quý gần nhất gấp 5,1 lần dư nợ vay ngắn hạn.
Đáng chú ý, Hoa Sen thường gia tăng vay vốn trong quý IV để nhập nguyên liệu, phục vụ niên độ tài chính mới. Vì vậy, việc mặt bằng lãi suất hạ nhiệt đúng thời điểm nhu cầu vốn lưu động tăng cao có thể giúp doanh nghiệp trực tiếp tiết giảm chi phí tài chính.
Cùng thuộc nhóm doanh nghiệp thép, Nam Kim cũng được VBSE đánh giá có khả năng hưởng lợi đáng kể. Tại cuối tháng 9/2026, doanh nghiệp có 6.214 tỷ đồng dư nợ vay ngắn hạn, chiếm 72% tổng nợ vay. Chi phí lãi vay tương đương 42% EBIT, trong khi doanh thu bốn quý gần nhất gấp 2,6 lần dư nợ vay ngắn hạn.
Tuy nhiên, VBSE lưu ý chi phí vay bình quân của Nam Kim trong quý III chỉ khoảng 4,7%/năm, thấp hơn mặt bằng chung. Điều này cho thấy một phần dư nợ có thể đã được hưởng mức lãi suất ưu đãi, khiến dư địa tiết giảm chi phí thực tế thấp hơn mức ước tính.
Ở lĩnh vực phân phối, Petrosetco có dư nợ vay ngắn hạn lên tới 6.945 tỷ đồng, tương đương khoảng 2,4 lần vốn chủ sở hữu và chiếm toàn bộ nợ vay.
Trong 9 tháng đầu năm 2026, doanh nghiệp ghi nhận doanh thu 20.348 tỷ đồng, tăng 43% so với cùng kỳ. Tuy nhiên, chi phí lãi vay cũng tăng tới 73%, lên gần 340 tỷ đồng.
Với đặc thù kinh doanh phân phối đòi hỏi lượng vốn lưu động lớn, Petrosetco thường xuyên phải sử dụng tín dụng ngắn hạn để tài trợ hàng tồn kho và các khoản phải thu. Do đó, mặt bằng lãi suất giảm có thể giúp doanh nghiệp tiết kiệm chi phí vốn, qua đó cải thiện biên lợi nhuận vốn tương đối mỏng.
Trường hợp còn lại là Thành Thành Công - Biên Hòa, doanh nghiệp có dư nợ vay ngắn hạn lớn nhất trong nhóm, đạt 13.971 tỷ đồng tại cuối tháng 9, chiếm khoảng 75% tổng nợ vay.
Đáng chú ý, chi phí lãi vay trong quý III/2026 của doanh nghiệp lên tới khoảng 487 tỷ đồng, tương đương 65% EBIT, cao nhất trong bốn doanh nghiệp được phân tích.
Mặc dù tốc độ luân chuyển vốn thấp hơn do đặc thù tích trữ hàng tồn kho của ngành mía đường, quy mô chi phí lãi vay lớn khiến lợi nhuận của Thành Thành Công - Biên Hòa có độ nhạy tương đối cao với biến động lãi suất. Vì vậy, doanh nghiệp vẫn có thể hưởng lợi đáng kể nếu mặt bằng lãi suất cho vay tiếp tục đi xuống.
Lợi nhuận có thể cải thiện tới 15%, tác động rõ hơn từ năm 2027
Theo tính toán của VBSE, nếu lãi suất cho vay ngắn hạn tiếp tục giảm thêm 0,5-1 điểm phần trăm, bốn doanh nghiệp nói trên có thể ghi nhận mức tiết kiệm chi phí tài chính đáng kể.
Cụ thể, Hoa Sen được ước tính tiết kiệm ròng khoảng 6-14 tỷ đồng mỗi quý, tương đương 4-9% lợi nhuận sau thuế bình quân quý.
Với Petrosetco, mức tiết kiệm dự kiến đạt 2-9 tỷ đồng mỗi quý, tương đương 4-13% lợi nhuận. Trong khi đó, Nam Kim có thể tiết kiệm 3-9 tỷ đồng, tương đương 5-15% lợi nhuận sau thuế bình quân quý.
Đối với Thành Thành Công - Biên Hòa, mức tiết kiệm ước tính khoảng 3-17 tỷ đồng mỗi quý, tương đương 2-9% lợi nhuận. Đây cũng là doanh nghiệp có mức tiết kiệm tối đa lớn nhất trong bốn cổ phiếu được phân tích.
Dù vậy, lợi ích từ xu hướng giảm lãi suất khó có thể phản ánh đầy đủ ngay trong kết quả kinh doanh quý IV/2026. Theo VBSE, nhiều khoản vay hiện hữu chưa đến kỳ đáo hạn hoặc điều chỉnh lãi suất. Với các khoản vay ngắn hạn có kỳ hạn phổ biến từ 1-6 tháng, doanh nghiệp cần thêm thời gian để tái cấp vốn và tiếp cận mặt bằng lãi suất mới.
Do đó, trong quý IV/2026, nhóm phân tích giả định các doanh nghiệp chỉ ghi nhận khoảng 25-50% lợi ích so với một quý được hưởng trọn vẹn mức lãi suất thấp hơn. Tác động tích cực được kỳ vọng thể hiện rõ hơn từ quý I/2027, khi phần lớn dư nợ ngắn hạn có điều kiện tiếp cận mặt bằng lãi suất mới.
Ở quy mô rộng hơn, VBSE ước tính 231 doanh nghiệp phi tài chính thuộc phạm vi nghiên cứu đang có tổng dư nợ vay ngắn hạn khoảng 886.000 tỷ đồng. Nếu lãi suất cho vay giảm, số tiền lãi vay tiết kiệm sau thuế có thể đạt 890-1.770 tỷ đồng mỗi quý.
Tuy nhiên, tác động của việc giảm lãi suất không hoàn toàn theo chiều hướng tích cực. Các doanh nghiệp này đồng thời nắm giữ khoảng 1,178 triệu tỷ đồng tiền và đầu tư tài chính ngắn hạn. Khi mặt bằng lãi suất đi xuống, thu nhập tài chính từ lượng tiền gửi và các khoản đầu tư này cũng có thể suy giảm.
Sau khi tính đến cả hai chiều tác động, VBSE ước tính ảnh hưởng ròng đến lợi nhuận sau thuế của toàn bộ nhóm doanh nghiệp chỉ dao động từ âm 290 tỷ đồng đến dương 590 tỷ đồng mỗi quý, tùy thuộc vào kịch bản biến động lãi suất.
Định giá cổ phiếu phân hóa
Bên cạnh triển vọng cải thiện lợi nhuận, diễn biến giá cổ phiếu và mặt bằng định giá cũng là những yếu tố được VBSE lưu ý khi đánh giá nhóm doanh nghiệp hưởng lợi từ xu hướng giảm lãi suất.
Thống kê trong giai đoạn từ ngày 15/10 đến 13/11/2026 cho thấy cổ phiếu NKG tăng 17,6%, vượt xa mức tăng 2,2% của VN-Index. Trong cùng thời gian, HSG tăng 4,3%, trong khi PET và SBT lần lượt giảm 1,8% và 6,8%.
Xét về định giá, HSG được VBSE đánh giá có mức P/E hợp lý nhất trong nhóm, khoảng 13-14 lần. Nếu tính thêm phần lợi nhuận tăng lên nhờ tiết kiệm chi phí lãi vay theo kịch bản cơ sở, P/E của doanh nghiệp có thể giảm về khoảng 13-13,6 lần.
Ở chiều ngược lại, PET đang giao dịch ở mức P/E khoảng 27,6 lần, trong khi SBT và NKG lần lượt ở mức 24,6 lần và 25 lần. Ngay cả khi tính đến lợi ích từ việc tiết giảm chi phí vốn, P/E của PET vẫn dao động trong khoảng 24,4-26,7 lần, còn SBT ở mức 22,6-24,2 lần.
Riêng với NKG, sau nhịp tăng giá gần 18% trong một tháng, P/E dự phóng sau khi tính đến lợi ích tiết kiệm lãi vay vẫn ở mức 21,7-23,8 lần. Điều này cho thấy triển vọng hưởng lợi từ lãi suất giảm đã phần nào đi cùng với đà tăng giá cổ phiếu, trong khi mặt bằng định giá vẫn ở mức tương đối cao.
VBSE cũng lưu ý một số yếu tố có thể khiến kịch bản dự báo không đạt được như kỳ vọng, trong đó có nguy cơ thanh khoản hệ thống ngân hàng căng thẳng trở lại vào cuối năm, các chương trình tín dụng ưu đãi không được gia hạn sau tháng 12/2026 hoặc giá bán sản phẩm diễn biến bất lợi. Trong trường hợp giá bán suy giảm, phần lợi ích thu được từ việc tiết giảm chi phí tài chính có thể bị triệt tiêu.
Hà Lê
Link gốc