Các nhà đầu tư có liên hệ với nhà nước Trung Quốc được cho là đã rót tới 25 tỷ USD vào thị trường chứng khoán trong tháng 10 nhằm ngăn đà lao dốc. Tuy nhiên, giới phân tích cảnh báo dòng tiền này khó tạo ra một đợt phục hồi bền vững nếu nhu cầu nội địa và lợi nhuận doanh nghiệp chưa cải thiện.
Đằng sau dòng tiền "giải cứu"
Tuy nhiên, theo nhận định của các nhà phân tích tại một số ngân hàng đầu tư toàn cầu, sự hỗ trợ này chưa đủ để tạo ra một đợt tăng giá bền vững cho thị trường chứng khoán lớn thứ hai thế giới.
Việc các nhà đầu tư nhà nước gia tăng mua vào đang ngày càng rõ nét trên thị trường chứng khoán Trung Quốc trong bối cảnh thị trường này gặp nhiều khó khăn. Động thái trên đã góp phần giúp chỉ số CSI 300 tăng 0,9% trong phiên giao dịch ngày 28/10.
Tuy nhiên, theo nhận định của các nhà phân tích tại một số ngân hàng đầu tư toàn cầu, sự hỗ trợ này chưa đủ để tạo ra một đợt tăng giá bền vững cho thị trường chứng khoán lớn thứ hai thế giới.
Các nhà đầu tư thuộc nhóm thường được gọi là “đội tuyển quốc gia” (national team) – bao gồm các tổ chức nhà nước chuyên mua vào các quỹ hoán đổi danh mục (ETF) và những công cụ đầu tư khác – được cho là đã rót tới 170 tỷ nhân dân tệ (khoảng 25,5 tỷ USD) vào thị trường trong tháng này.
Hoạt động can thiệp của nhà nước Trung Quốc gia tăng đáng kể sau khi chỉ số chuẩn CSI 300 rơi vào thị trường giá xuống (bear market), còn chỉ số Star 50, tập trung nhiều vào nhóm cổ phiếu công nghệ và bán dẫn, mất hơn 40% giá trị so với mức đỉnh lịch sử.
Goldman Sachs ước tính các nhà đầu tư thuộc “đội tuyển quốc gia” có thể đã mua khoảng 170 tỷ nhân dân tệ ETF theo dõi những chỉ số chứng khoán chủ chốt trong tháng 10. Trong khi đó, Bank of America đưa ra ước tính thận trọng hơn, với giá trị mua vào vượt 110 tỷ nhân dân tệ.
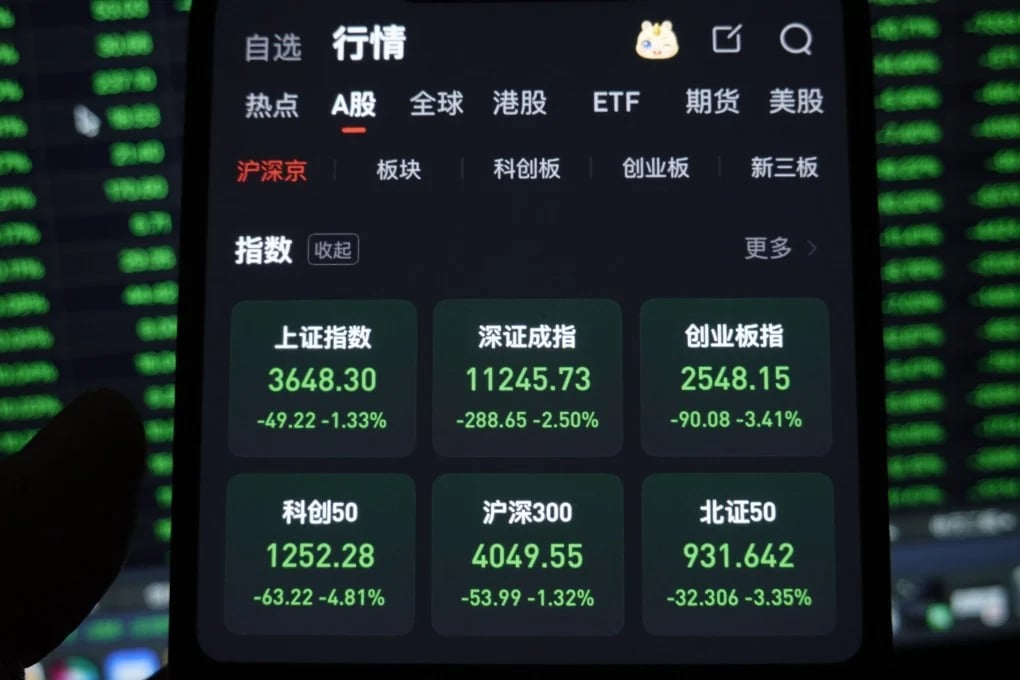
Giá đóng cửa của các chỉ số chứng khoán Trung Quốc được hiển thị trên điện thoại thông minh tại Hải An, tỉnh Giang Tô, miền đông Trung Quốc, ngày 27 tháng 10 năm 2026. Ảnh: CFOTO/Future Publishing qua Getty Images
Theo các chuyên gia của Macquarie và ngân hàng tư nhân Thụy Sĩ Julius Baer, hoạt động mua vào của Central Huijin Investment cùng các tổ chức được nhà nước hậu thuẫn khác có thể giúp thị trường tạm thời ổn định. Tuy nhiên, mục tiêu chính của những động thái này là thiết lập ngưỡng hỗ trợ cho thị trường chứng khoán và ngăn ngừa rủi ro mang tính hệ thống, chứ không phải tạo động lực cho một chu kỳ tăng trưởng mới.
“Ưu tiên của ‘đội tuyển quốc gia’ là ổn định thị trường chứng khoán và góp phần ngăn ngừa rủi ro hệ thống”, ông Larry Hu, nhà kinh tế trưởng phụ trách Trung Quốc tại Macquarie, nhận định.
“Một đợt tăng giá bền vững của thị trường vẫn phụ thuộc vào sự phục hồi của nhu cầu trong nước. Điều này có thể xảy ra khi Bắc Kinh không còn có thể dựa vào xuất khẩu để thúc đẩy tăng trưởng kinh tế”, vị chuyên gia nhấn mạnh thêm.
Ông Hu cho rằng hoạt động mua cổ phiếu của các tổ chức nhà nước cũng phù hợp với cách tiếp cận điều hành chính sách “ngược chu kỳ” (countercyclical) của Bắc Kinh. Tương tự chính sách tài khóa, việc can thiệp vào thị trường chứng khoán được điều chỉnh có tính toán nhằm hỗ trợ thực hiện mục tiêu tăng trưởng hằng năm, đồng thời tránh tung ra những gói kích thích kinh tế quy mô quá lớn có nguy cơ khiến nền kinh tế tăng trưởng vượt mức mong muốn.
Thực tế, việc các nhà đầu tư nhà nước luân phiên mua và bán cổ phiếu tùy theo diễn biến thị trường cho thấy hoạt động can thiệp này không nhất thiết kéo dài liên tục. Theo Societe Generale, trong giai đoạn tâm lý thị trường hưng phấn kéo dài đến tháng 6 năm nay, các nhà đầu tư nhà nước Trung Quốc có thể đã bán ra lượng cổ phiếu nắm giữ trị giá khoảng 1.500 tỷ nhân dân tệ nhằm kiềm chế đà tăng quá nhanh. Tuy nhiên, đến tháng 7, khi tâm lý nhà đầu tư suy yếu, các tổ chức này đã quay trở lại trạng thái mua ròng.
Điều này cũng phần nào lý giải sự thận trọng của giới phân tích về khả năng nhà nước tiếp tục duy trì hoạt động hỗ trợ ở quy mô lớn. “Chúng tôi nhận thấy động lực để duy trì một chiến dịch can thiệp kéo dài là khá hạn chế”, ông Patrick Pan, chiến lược gia tại Bank of America, nhận định.
Trong khi đó, giao dịch cổ phiếu Trung Quốc vẫn biến động mạnh khi tâm lý nhà đầu tư liên tục dao động giữa kỳ vọng về sự hỗ trợ ngày càng lớn từ nhà nước và những lo ngại về triển vọng tăng trưởng kinh tế, cũng như nguy cơ dòng vốn rút khỏi các khoản đầu tư quá tập trung vào lĩnh vực trí tuệ nhân tạo (AI).
Dòng tiền nhà nước hướng nhiều hơn vào cổ phiếu công nghệ
Một dấu hiệu đáng chú ý của hoạt động can thiệp là sự gia tăng đột biến về khối lượng giao dịch tại các quỹ ETF có quy mô lớn nhất, gắn với chỉ số CSI 300 và Star 50. Đây vốn là những công cụ chủ yếu được các nhà đầu tư nhà nước sử dụng để hỗ trợ thị trường.
Khác với những đợt can thiệp trước đây vào năm 2015 và 2024, hoạt động mua vào lần này tập trung nhiều hơn vào nhóm cổ phiếu công nghệ. Đây cũng là lĩnh vực giữ vai trò quan trọng trong chiến lược thúc đẩy tự chủ công nghệ của Bắc Kinh.
Theo Bank of America, các quỹ ETF theo dõi chỉ số Star 50 và ChiNext – chỉ số tập hợp các doanh nghiệp công nghệ mới niêm yết tại Thâm Quyến – đã thu hút khoảng 50 tỷ nhân dân tệ dòng vốn mới trong tháng này.
Theo ông Richard Tang, chuyên gia phân tích tại Julius Baer, thị trường chứng khoán Trung Quốc trong quá khứ thường chạm đáy trong khoảng 1-3 tháng sau khi nhà nước tiến hành các biện pháp can thiệp. Tuy nhiên, một đợt phục hồi đáng kể khó có thể xuất hiện trước đầu năm sau, thời điểm các nhà hoạch định chính sách có thể phải tăng cường các biện pháp hỗ trợ nhằm khôi phục đà tăng trưởng kinh tế.
Trong bối cảnh đó, ông Tang khuyến nghị nhà đầu tư ưu tiên các cổ phiếu có tỷ suất cổ tức cao như một biện pháp phòng vệ trước những biến động của thị trường.
Cùng quan điểm thận trọng, ông Patrick Pan, chiến lược gia tại Bank of America, cho rằng các biện pháp ổn định thị trường mới nhất của Trung Quốc chủ yếu nhằm hạn chế rủi ro giảm giá, thay vì thúc đẩy thị trường đảo chiều.
“Chúng tôi nhận thấy ít động lực để duy trì một chiến dịch can thiệp kéo dài, bởi thị trường chứng khoán Trung Quốc không phải là nơi duy nhất chịu ảnh hưởng từ làn sóng điều chỉnh các khoản đầu tư vào AI trên toàn cầu. Hơn nữa, các chỉ số chứng khoán hiện vẫn cao hơn đáng kể so với mức đáy ghi nhận cách đây 2-3 năm”, ông Pan nhận định.
Thanh Tú
Link gốc