BVSC khuyến nghị tích cực cổ phiếu VRE với giá mục tiêu 33.300 đồng/cổ phiếu, trong khi BSC khuyến nghị nắm giữ DCM ở mức 33.800 đồng/cổ phiếu.
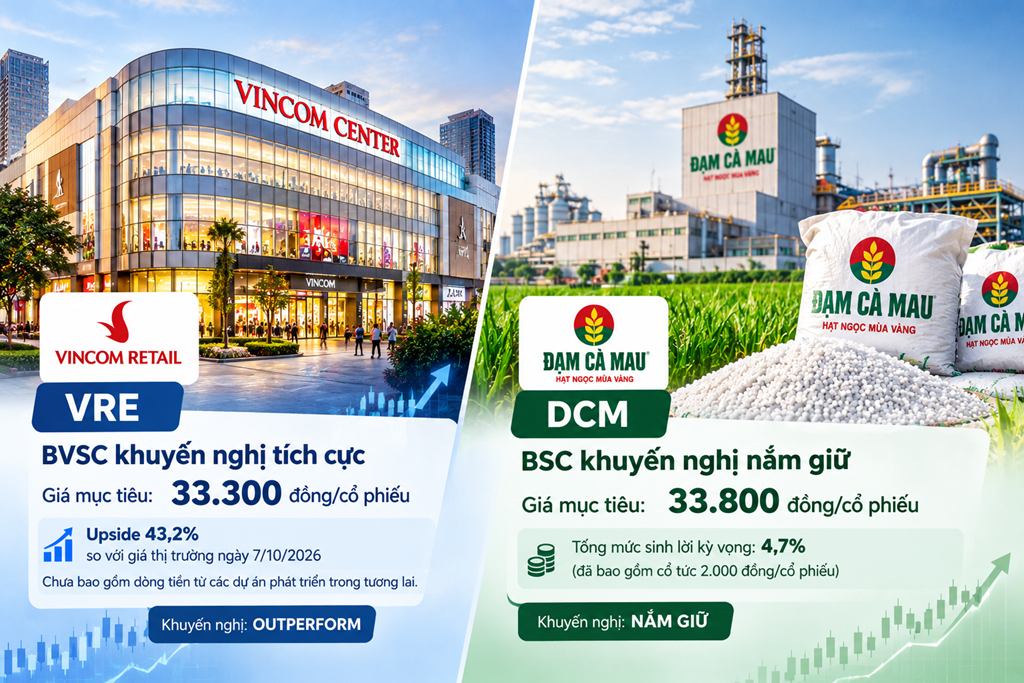
BVSC khuyến nghị tích cực VRE, BSC khuyến nghị nắm giữ DCM. Ảnh minh họa do AI tạo
Công ty Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị tích cực đối với cổ phiếu VRE của CTCP Vincom Retail, với giá mục tiêu 33.300 đồng/cổ phiếu. Trong khi đó, Công ty Chứng khoán BIDV (BSC) khuyến nghị nắm giữ cổ phiếu DCM của Tổng công ty Phân bón Dầu khí Cà Mau, với giá mục tiêu 33.800 đồng/cổ phiếu.
Cụ thể, BVSC sử dụng kết hợp phương pháp định giá từng phần (SoTP) và phương pháp hệ số giá so sánh (P/E và P/B) để xác định giá mục tiêu của cổ phiếu VRE ở mức 33.300 đồng/cổ phiếu, tương ứng mức tăng giá tiềm năng 43,2% so với giá thị trường ngày 7/10/2026. Trên cơ sở đó, BVSC đưa ra khuyến nghị OUTPERFORM đối với cổ phiếu này.
Theo BVSC, mức định giá trên mới phản ánh 91 trung tâm thương mại đang vận hành của Vincom Retail, chưa bao gồm dòng tiền từ các dự án phát triển trong tương lai.
Đối với cổ phiếu DCM, BSC đưa ra khuyến nghị nắm giữ với giá mục tiêu 33.800 đồng/cổ phiếu, tương ứng tổng mức sinh lời kỳ vọng 4,7%, đã bao gồm cổ tức 2.000 đồng/cổ phiếu, so với giá đóng cửa ngày 7/10/2026.
BSC áp dụng hệ số giá trị doanh nghiệp trên lợi nhuận trước lãi vay, thuế và khấu hao (EV/EBITDA) mục tiêu 5 lần, tương ứng trung vị 5 năm, đối với EBITDA dự phóng năm 2027 đạt 2.394 tỷ đồng. Đây là năm lợi nhuận của DCM được dự báo trở về mặt bằng bình thường sau giai đoạn đạt đỉnh. Bên cạnh đó, BSC sử dụng mức tiền ròng điều chỉnh 5.925 tỷ đồng để xác định giá mục tiêu.
Theo BSC, tính trên EBITDA dự phóng năm 2027, DCM đang giao dịch ở mức EV/EBITDA khoảng 5,1 lần, tương đương trung vị 5 năm. Điều này cho thấy thị trường đã phản ánh phần lớn mức giảm lợi nhuận dự kiến của doanh nghiệp.
Về kết quả kinh doanh, BSC dự báo doanh thu thuần năm 2026 của DCM đạt 20.454 tỷ đồng, tăng 23% so với năm trước; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 2.652 tỷ đồng, tăng 35%. EPS dự phóng đạt 4.335 đồng/cổ phiếu, hệ số giá trên thu nhập (P/E) dự phóng năm 2026 ở mức 7,9 lần và EV/EBITDA dự phóng ở mức 3,9 lần.
Sang năm 2027, doanh thu thuần của DCM được dự báo đạt 19.555 tỷ đồng, giảm 4%; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 1.768 tỷ đồng, giảm 33%. EPS dự phóng đạt 2.889 đồng/cổ phiếu.
BSC cho rằng lợi nhuận năm 2027 giảm do giá urê Trung Đông bình quân được dự báo đạt 450 USD/tấn, giảm 15%; ưu đãi thuế thu nhập doanh nghiệp 10% đối với Nhà máy Đạm kết thúc, khiến thuế suất tăng lên 20%; trong khi giá khí đầu vào giả định ở mức 9,2 USD/MMBTU, chỉ giảm 11%, chậm hơn mức giảm của giá urê.
Trong nửa cuối năm 2026, doanh thu thuần của DCM được BSC dự phóng đạt 8.461 tỷ đồng, tăng 18%, thấp hơn mức tăng 27% của nửa đầu năm. Biên lợi nhuận gộp dự kiến giảm còn 23,6%, thấp hơn 5,1 điểm phần trăm so với nửa đầu năm, do giá bán urê giảm 8% trong khi giá khí đầu vào cao hơn 24%.
Dù lợi nhuận năm 2027 dự kiến giảm 33% so với năm 2026, BSC cho biết mức lợi nhuận này vẫn cao hơn 25% so với năm 2024. Riêng việc thay đổi thuế suất thuế thu nhập doanh nghiệp được dự báo làm giảm khoảng 220 tỷ đồng lợi nhuận sau thuế.
Về triển vọng trung hạn, DCM được bổ sung nguồn khí từ mỏ Nam Du – U Minh với giá cơ sở 10,39 USD/MMBTU, tăng 2,25% mỗi năm và tách khỏi giá dầu. Nguồn khí này dự kiến được cấp chậm nhất trong quý IV/2028.
Các dự báo và mức giá mục tiêu trên được đưa ra trên cơ sở phân tích của BVSC và BSC. Đối với VRE, BVSC nhận định dư địa tăng giá còn đáng kể so với giá thị trường ngày 7/10/2026, trong khi với DCM, BSC khuyến nghị nắm giữ khi định giá hiện tại đã phản ánh phần lớn mức giảm lợi nhuận dự kiến trong năm 2027.
Văn Giáp/BNEWS/TTXVN
Link gốc