Việt Nam đã trở thành mắt xích trong chuỗi giá trị toàn cầu, nhưng phần lớn vẫn tập trung ở những công đoạn tạo ra giá trị gia tăng thấp. Khoảng cách giữa “tham gia chuỗi” và “nâng vị thế trong chuỗi” đang trở thành bài toán lớn của giai đoạn phát triển mới.
Giai đoạn 2011-2020 là một bước ngoặt đặc biệt quan trọng trong tiến trình thu hút FDI của Việt Nam. Việt Nam không còn chỉ là nơi “đón vốn và xây nhà máy”, mà bắt đầu trở thành một mắt xích thực sự trong các chuỗi giá trị toàn cầu (GVCs). Tuy nhiên, thành công này cũng bộc lộ một nghịch lý khi Việt Nam đã có mặt trong chuỗi nhưng chủ yếu vẫn đảm nhiệm những khâu có giá trị gia tăng thấp. Bài toán đặt ra cho giai đoạn 2026 - 2045 vì thế không chỉ là thu hút thêm FDI, mà là làm thế nào để doanh nghiệp và nền kinh tế Việt Nam dịch chuyển lên những nấc thang giá trị cao hơn.
Từ địa điểm sản xuất đến một mắt xích trong chuỗi toàn cầu
Nhìn lại giai đoạn trước năm 2011, dòng vốn FDI vào Việt Nam phần lớn vẫn dựa trên những lợi thế quen thuộc như lao động giá rẻ, đất đai và chi phí sản xuất thấp. Hoạt động của khu vực FDI khi đó chủ yếu tập trung vào gia công, lắp ráp, khai thác thị trường trong nước và xuất khẩu một số nhóm sản phẩm.
Từ khoảng năm 2011, bức tranh bắt đầu thay đổi. Ngày càng nhiều dự án của các tập đoàn đa quốc gia lớn xuất hiện, tập trung vào điện tử, điện thoại, máy tính, linh kiện, điện tử tiêu dùng, cơ khí và thiết bị công nghiệp. Điều đáng chú ý không chỉ nằm ở quy mô vốn. Quan trọng hơn, sự dịch chuyển này đã làm thay đổi vị trí của Việt Nam. Từ một địa điểm sản xuất, Việt Nam bắt đầu trở thành một mắt xích trong chiến lược sản xuất xuyên biên giới của các tập đoàn đa quốc gia.
Trường hợp Samsung là một ví dụ khá điển hình cho bước chuyển này. Điều đáng nói không phải Samsung xây thêm bao nhiêu nhà máy tại Việt Nam, mà là cùng với sự mở rộng nhanh chóng của tập đoàn này, một mạng lưới sản xuất cũng dần hình thành. Từ các cơ sở sản xuất là hệ thống nhà cung cấp, logistics, khu công nghiệp, cảng biển và các dịch vụ phụ trợ, kết nối trực tiếp với thị trường toàn cầu. FDI lúc này không đơn thuần là dòng vốn đi vào Việt Nam, mà còn đưa Việt Nam vào mạng lưới sản xuất của một tập đoàn đa quốc gia. Đây là điểm khác biệt căn bản so với giai đoạn đầu thu hút FDI.
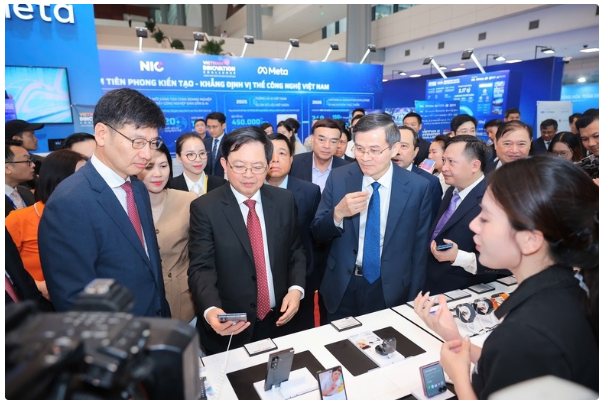
Tổng Giám đốc Samsung Việt Nam Na Ki Hong giới thiệu với Phó Thủ tướng Hồ Quốc Dũng về những sản phẩm Samsung tại sự kiện Ngày đổi mới sáng tạo 2026 - Ảnh VGP
Trước đây, câu chuyện tương đối đơn giản. Nhà đầu tư nước ngoài vào Việt Nam, xây dựng cơ sở sản xuất rồi đưa sản phẩm ra thị trường. Nhưng trong giai đoạn 2011-2020, cấu trúc này dần thay đổi. Thiết kế và công nghệ nằm trong mạng lưới toàn cầu, chuỗi cung ứng trải rộng qua nhiều quốc gia, linh kiện được sản xuất ở nhiều nơi, còn Việt Nam đảm nhận một phần quá trình sản xuất, lắp ráp và xuất khẩu trước khi sản phẩm đi vào hệ thống phân phối toàn cầu.
Việt Nam từ “địa điểm sản xuất” trở thành một mắt xích ngày càng quan trọng của chuỗi giá trị toàn cầu. Sự thay đổi ấy cũng đánh dấu một bước chuyển đáng kể trong vị thế kinh tế quốc tế của Việt Nam.
Quá trình này cũng từng bước hình thành một hệ sinh thái FDI mới, với chuỗi liên kết ngày càng rõ giữa doanh nghiệp FDI, khu công nghiệp, logistics, cảng biển, doanh nghiệp cung ứng, dịch vụ và xuất khẩu. Khu công nghiệp vì thế không còn đơn thuần là nơi cho thuê đất, mà dần trở thành một phần hạ tầng của chuỗi giá trị toàn cầu. Mô hình cũng từng bước chuyển từ khu công nghiệp thế hệ đầu sang khu công nghiệp sinh thái, khu công nghiệp công nghệ cao và rộng hơn là các hệ sinh thái công nghiệp.
Có thể nhìn lại giai đoạn 2011-2020 qua 5 chuyển dịch lớn. Từ thu hút từng dự án FDI sang thu hút cả mạng lưới sản xuất. Từ những nhà máy riêng lẻ sang các cụm sản xuất và khu công nghiệp. Từ sản xuất trong nước sang tham gia chuỗi giá trị toàn cầu. Từ xuất khẩu sản phẩm sang xuất khẩu trong mạng lưới của các tập đoàn đa quốc gia. Và từ chỗ xem FDI chủ yếu là một nguồn vốn sang nhìn nhận đây là một kênh kết nối Việt Nam với kinh tế toàn cầu.
Nhưng theo tôi, còn một chuyển dịch thứ 6 cần được nhấn mạnh, bởi đây mới là thay đổi sâu hơn về vị thế. Đó là từ câu chuyện “FDI vào Việt Nam” sang “Việt Nam nằm trong chiến lược toàn cầu của các tập đoàn đa quốc gia”.
Những năm cuối của giai đoạn này, đặc biệt từ 2018-2020, một loạt biến động bên ngoài càng làm rõ vị trí mới của Việt Nam. Căng thẳng thương mại Mỹ Trung, đại dịch COVID-19 và nhu cầu đa dạng hóa chuỗi cung ứng khiến các tập đoàn đa quốc gia quan tâm nhiều hơn đến chiến lược “Trung Quốc +1”. Việt Nam trở thành một trong những địa điểm được lựa chọn.
Điều đó cũng cho thấy lợi thế của Việt Nam không còn chỉ nằm ở lao động giá rẻ hay chi phí đất đai. Vị trí địa kinh tế, mạng lưới hiệp định thương mại tự do, môi trường chính trị ổn định, năng lực sản xuất, hệ thống khu công nghiệp, lực lượng lao động, khả năng kết nối với Đông Á và năng lực xuất khẩu đã trở thành những yếu tố ngày càng quan trọng trong quyết định của các nhà đầu tư.
Nghịch lý chuỗi giá trị và khoảng trống lớn nhất của mô hình FDI hiện nay
Tuy vậy, cũng cần nhìn thẳng vào một thực tế. Việt Nam đã tham gia ngày càng sâu vào chuỗi giá trị toàn cầu, nhưng chưa thực sự làm chủ được những khâu có giá trị gia tăng cao. Vị trí của chúng ta vẫn chủ yếu tập trung ở lắp ráp, gia công, sản xuất theo thiết kế của tập đoàn mẹ, sử dụng nhiều lao động và nhập khẩu một tỷ lệ lớn linh kiện, nguyên liệu. Công nghệ, thiết kế và thị trường cũng còn phụ thuộc nhiều vào công ty mẹ.
Trong khi đó, những phần tạo ra giá trị lớn nhất của chuỗi như nghiên cứu và phát triển, thiết kế, thương hiệu, tài chính hay marketing toàn cầu phần lớn vẫn nằm ngoài tầm với. Tôi gọi đây là nghịch lý chuỗi giá trị toàn cầu của Việt Nam, nghĩa là đã bước vào chuỗi, nhưng chưa bước sâu vào những nơi tạo ra giá trị lớn nhất.
Vấn đề thứ hai, và theo tôi cũng là khoảng trống lớn nhất của mô hình FDI hiện nay, là doanh nghiệp Việt Nam chưa tham gia đủ sâu vào chuỗi giá trị toàn cầu. Dòng vốn FDI vào Việt Nam tăng mạnh, nhưng mức độ liên kết với khu vực doanh nghiệp trong nước vẫn chưa tương xứng.
Có thể hình dung cấu trúc hiện nay theo ba tầng. Ở tầng trên cùng là những tập đoàn đa quốc gia như Samsung, Intel, LG, Canon, Toyota hay Honda. Tầng tiếp theo là mạng lưới nhà cung cấp quốc tế đến từ Nhật Bản, Hàn Quốc, Đài Loan, Trung Quốc và châu Âu. Doanh nghiệp Việt Nam phần lớn vẫn ở tầng thứ ba, tham gia vào những khâu như bao bì, nhựa, cơ khí đơn giản, logistics, dịch vụ và một số linh kiện.
Bài toán đặt ra là làm sao để doanh nghiệp Việt Nam từng bước đi từ tầng ba lên tầng hai, rồi tiến xa hơn trong chuỗi. Đích đến không chỉ là cung ứng thêm linh kiện, mà phải tiến tới đồng phát triển sản phẩm, tham gia nghiên cứu và phát triển, làm chủ nhiều hơn về công nghệ và xây dựng được thương hiệu của chính mình.
Từ hai vấn đề trên lại dẫn tới một nghịch lý khác. Việt Nam ngày càng xuất khẩu nhiều hơn nhờ khu vực FDI, nhưng giá trị được tạo ra trong nước ở nhiều ngành xuất khẩu chưa tăng tương xứng. Kim ngạch xuất khẩu tăng nhanh, trong khi phần giá trị gia tăng nội địa chưa theo kịp. Tương tự, FDI góp phần nâng năng suất chung của nền kinh tế, nhưng năng lực công nghệ của doanh nghiệp Việt Nam và khả năng đổi mới sáng tạo từ bên trong vẫn chưa có bước tiến tương xứng. Đây là bài toán mà giai đoạn 2021–2025 chưa giải quyết trọn vẹn và giai đoạn 2026–2045 buộc phải tiếp tục xử lý.
Nhìn lại, giai đoạn 2011-2020 và đặc biệt là 2021-2025 đã đánh dấu một bước chuyển quan trọng của FDI tại Việt Nam, từ thu hút những dự án sản xuất riêng lẻ sang tham gia vào các mạng lưới sản xuất và chuỗi giá trị toàn cầu. Tuy nhiên, vị trí của Việt Nam đến nay vẫn chủ yếu là một mắt xích sản xuất và lắp ráp. Khả năng nắm giữ công nghệ, thiết kế, nghiên cứu và phát triển, xây dựng thương hiệu cũng như tạo liên kết sâu với doanh nghiệp trong nước còn hạn chế.
Thành công của giai đoạn vừa qua vì thế cũng đặt ra một yêu cầu mới. Việt Nam không thể chỉ dừng ở việc có mặt trong chuỗi giá trị toàn cầu, mà phải từng bước nâng vị trí của mình trong chuỗi, đồng thời hình thành những chuỗi giá trị dựa nhiều hơn vào năng lực nội sinh của chính nền kinh tế.
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng 2 con số, dòng vốn FDI vẫn cần được tiếp tục thu hút, nhưng quan trọng hơn là phải được sử dụng hiệu quả hơn hẳn so với giai đoạn vừa qua.
TS. Phan Hữu Thắng
Link gốc