Khoảng cách chênh lệch ngày càng lớn giữa tốc độ bơm vốn và khả năng hút tiền đang đẩy các ngân hàng vào vòng xoáy cạnh tranh gay gắt, đẩy lãi suất thực tế ngấm ngầm vượt mốc 10% mỗi năm và phơi bày bài toán thanh khoản đầy cam go.
Khoảng cách ngày càng nới rộng giữa tốc độ tăng trưởng tín dụng và huy động vốn trong chín tháng đầu năm 2026 phản ánh nhu cầu vốn rất lớn của các hoạt động kinh tế. Báo cáo từ Cục Thống kê cho thấy tính đến ngày 28/9/2026, huy động vốn của các tổ chức tín dụng chỉ tăng 9,78% so với cuối năm trước, trong khi tốc độ tăng trưởng tín dụng đã vươn lên 10,89%. Cùng kỳ năm trước, hai mức tăng tương ứng là 9,99% và 13,37%.
Khát vốn, ngân hàng đua thỏa thuận lãi suất
Sự chênh lệch này diễn ra trong bối cảnh vốn đầu tư thực hiện toàn xã hội 9 tháng đạt 3.109,6 nghìn tỷ đồng, tăng 15,1% so với cùng kỳ và vượt xa mức tăng 11,6% của cùng kỳ năm 2025. Riêng quý III, con số này đạt 1.291,2 nghìn tỷ đồng, tăng 16,7%. Ở góc độ cung ứng, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết tính đến ngày 30/9/2026, tổng dư nợ toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
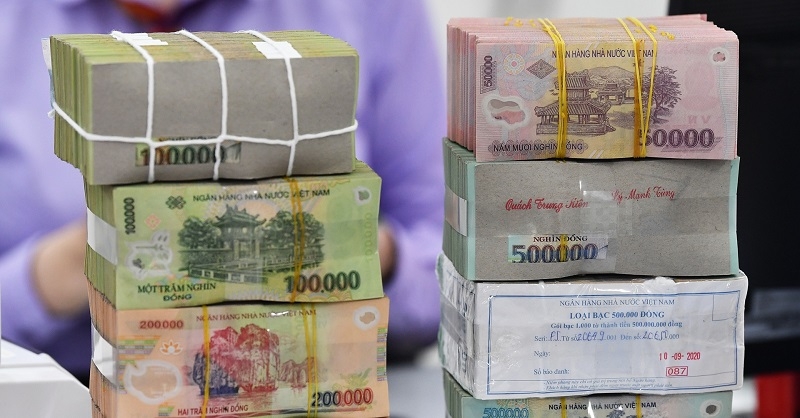
Tín dụng tăng gần 11,6% sau 9 tháng.
Nhu cầu vốn càng trở nên cấp thiết khi mục tiêu tăng trưởng cả năm đòi hỏi GDP quý IV phải bứt phá trên 12,5%. Tại phiên họp Chính phủ thường kỳ tháng 9, Thủ tướng Chính phủ Lê Minh Hưng chỉ rõ điều hành kinh tế vĩ mô đang chịu sức ép lớn, mặt bằng lãi suất còn tương đối cao và doanh nghiệp nhỏ, vừa vẫn khó tiếp cận dòng tiền. Thủ tướng yêu cầu NHNN tập trung điều hành chính sách tiền tệ, bảo đảm thanh khoản, ổn định lãi suất, đồng thời chủ động đề xuất giải pháp tạo nguồn tín dụng cho các dự án trọng điểm, nhà ở xã hội và lĩnh vực ưu tiên.
Để đáp ứng nhu cầu cho vay, cuộc cạnh tranh hút tiền gửi giữa các ngân hàng lập tức bùng nổ. Lãi suất tiết kiệm tại nhiều đơn vị đã vượt mốc 9% một năm cho những khoản tiền chỉ vài trăm triệu đồng. Nhiều ngân hàng lách quy định bằng cách chi quà tặng tiền mặt hoặc voucher nhằm đẩy lãi suất huy động thực tế lên xấp xỉ 10%/năm.
Chẳng hạn tại ngân hàng N., khách gửi kỳ hạn 13 tháng nhận lãi suất 9,3%/năm kèm voucher bất động sản S., hoặc quy đổi ra tiền mặt để đạt lợi suất xấp xỉ 10% một năm. Tại một ngân hàng số, lãi suất ghi sổ 6 tháng là 8,98%/năm nhưng thực nhận sau các thủ thuật lên tới 9,4%/năm. Các kênh chứng chỉ tiền gửi, trái phiếu hay hợp đồng cho vay trong hệ sinh thái ngân hàng thậm chí trả tới 10,5%/năm.
Đánh giá về bức tranh thanh khoản, ông Phạm Như Ánh, CEO Ngân hàng Quân đội (MB), nhận định tình hình cuối năm phụ thuộc rất lớn vào tiến độ giải ngân đầu tư công, đồng thời dự báo mặt bằng lãi suất sẽ đi ngang chủ yếu nhờ định hướng điều hành của NHNN.
Trong khi đó, ông Trần Ngọc Báu, Tổng giám đốc WiGroup, nhấn mạnh thanh khoản vẫn là vấn đề căng thẳng nhất hiện nay khi cầu huy động diễn ra trên diện rộng từ ngân hàng, doanh nghiệp đến khu vực Chính phủ phát hành trái phiếu đầu tư công, cùng với tác động từ lãi suất thế giới tăng cao.
Bà Đỗ Minh Trang từ ACBS cũng phân tích lãi suất cao là hệ quả từ sự mất cân đối kéo dài giữa nguồn vốn ngắn hạn và cho vay dài hạn. Bà cảnh báo rủi ro sẽ đè nặng lên các nhà băng có tiền gửi không kỳ hạn (CASA) thấp hoặc phục vụ nhóm khách hàng bất động sản, nơi lãi suất thả nổi vay mua nhà đang ở mức 14 -18%/năm gây suy giảm thanh khoản nghiêm trọng.
Lối mở từ chính sách an toàn và kỳ vọng thị trường vốn
Trước áp lực nói trên, NHNN đã ban hành Thông tư số 50/ có hiệu lực từ ngày 1/12/2026, nâng tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa từ 85% lên 95%, đồng thời bổ sung lộ trình áp dụng các tỷ lệ LCR, NSFR và LEV. Theo tính toán của ACBS, dù quy định mới làm LDR tăng thêm từ 3 - 13 điểm %, trần 95% vẫn bảo đảm an toàn cho 8/9 ngân hàng được khảo sát.
Các mức ghi nhận gồm HDBank đạt 76,2%, Techcombank đạt 85,5%, MB đạt 87,2%, Vietcombank đạt 88,2%, trong khi VietinBank đạt 92,8%, VIB là 93% và VPBank ở mức 96,4%.
Trong khi đó, báo cáo từ SSI Research đánh giá việc nới rộng giới hạn an toàn giúp mở thêm dư địa tín dụng nhưng không trực tiếp bơm thêm tiền mặt, do đó lợi thế lớn nhất vẫn nghiêng về những ngân hàng có nền tảng huy động vững vàng.
Dưới góc nhìn cảnh báo, chuyên gia kinh tế Nguyễn Trí Hiếu lưu ý khoảng 80% vốn huy động của hệ thống hiện là ngắn hạn. Khi tỷ lệ LDR được nâng lên, việc ngân hàng dùng nhiều vốn ngắn hạn để cho vay trung và dài hạn sẽ làm gia tăng rủi ro thanh khoản. Ông Hiếu nhấn mạnh tỷ lệ dư nợ tín dụng trên GDP hiện đã ở mức khoảng 150%, một ngưỡng rất cao, khiến hệ thống ngân hàng không thể mãi gánh vác toàn bộ nhu cầu vốn của nền kinh tế.
Ngân hàng Phát triển châu Á (ADB) cũng khuyến nghị cần giải quyết tình trạng chênh lệch kỳ hạn khi tổng dư nợ ngân hàng tương đương 145% GDP vào cuối năm 2025, trong khi quy mô thị trường trái phiếu doanh nghiệp chỉ đạt khoảng 10% GDP.
Chính vì vậy, phát triển các kênh vốn trung và dài hạn ngoài hệ thống ngân hàng trở thành yêu cầu mang tính sống còn. Những tín hiệu chuyển biến đang dần xuất hiện khi tổng mức huy động vốn trên thị trường chứng khoán chín tháng năm 2026 đạt 731,6 nghìn tỷ đồng, tăng 85,6% so với cùng kỳ.
Ông Arnaud Dupoizat, Giám đốc IFC khu vực Đông Á và Thái Bình Dương, đánh giá sự kiện FTSE Russell nâng hạng thị trường chứng khoán Việt Nam mở ra cơ hội rất lớn để thu hút nguồn lực quốc tế. IFC đang hướng tới phát triển các công cụ tài chính bổ trợ cho ngân hàng nhằm đáp ứng nhu cầu vốn dài hạn cho hạ tầng, hỗ trợ doanh nghiệp nhỏ và vừa, qua đó giảm dần sự phụ thuộc vào dòng vốn tín dụng truyền thống và củng cố vững chắc nền tảng tài chính quốc gia.
Huyền Anh
Link gốc